Ví điện tử là gì? Top các ví điện tử phổ biến nhất 2026
Ví điện tử là gì? Top các ví điện tử phổ biến nhất 2026
Việc thanh toán học phí cho con, mua sắm thực phẩm hay chi trả hóa đơn điện nước giờ đây chỉ mất vài giây thông qua màn hình điện thoại thông minh. Sự chuyển dịch mạnh mẽ từ tiền mặt sang thanh toán kỹ thuật số trong năm 2026 đã đưa các ứng dụng tài chính trở thành công cụ không thể thiếu trong sinh hoạt hàng ngày. Để tối ưu hóa ngân sách và bảo vệ tài sản, người dùng cần hiểu rõ bản chất công nghệ đằng sau những ứng dụng tiện lợi này.
Khái niệm và cơ chế hoạt động của ví điện tử
Ví điện tử là một tài khoản định danh trên nền tảng kỹ thuật số cho phép người dùng lưu trữ giá trị tiền tệ để thực hiện các giao dịch thanh toán trực tuyến và ngoại tuyến. Khác với ví da truyền thống chứa tiền giấy, ứng dụng này số hóa tiền tệ bằng cách kết nối trực tiếp với tài khoản ngân hàng hoặc thẻ ghi nợ của người dùng. Các bậc phụ huynh hiện đại ngày nay thường coi đây là một công cụ đắc lực để phân bổ quỹ chi tiêu hàng tuần, giúp tách biệt dòng tiền sinh hoạt khỏi các khoản tiết kiệm lớn.
Về mặt cơ chế hoạt động và nguyên lý luân chuyển dòng tiền, ví điện tử không tự in ra tiền mà hoạt động dựa trên nguyên tắc tài khoản đảm bảo (escrow account) tại một ngân hàng đối tác. Khi bạn nạp 1.000.000 VNĐ từ ngân hàng vào ứng dụng, số tiền thật sẽ được chuyển vào tài khoản đảm bảo của công ty phát hành ví tại ngân hàng Nhà nước. Ứng dụng trên điện thoại lúc này chỉ đóng vai trò cập nhật sổ cái điện tử, hiển thị số dư bằng những con số kỹ thuật số. Nguyên lý bảo chứng tỷ lệ 1:1 này đảm bảo rằng mỗi đồng tiền ảo trên ứng dụng luôn có một đồng tiền thật tương ứng nằm an toàn trong hệ thống ngân hàng, ngăn chặn rủi ro lạm phát ảo.
Tuy nhiên cơ chế này cũng đi kèm với một số điều kiện áp dụng khắt khe theo quy định của pháp luật. Ví điện tử không thể tự ý sinh lời trên số dư của người dùng như cách ngân hàng trả lãi suất qua đêm. Việc ứng dụng công nghệ sổ cái tập trung giúp các giao dịch chuyển tiền nội bộ giữa hai người dùng cùng một ứng dụng diễn ra theo thời gian thực với chi phí gần như bằng không. Dù vậy hệ thống này không phù hợp để lưu trữ tài sản tích lũy dài hạn vì thiếu vắng cơ chế bảo hiểm tiền gửi trực tiếp áp dụng riêng cho số dư trên ví.
Phân tích các ví điện tử thịnh hành tại Việt Nam năm 2026
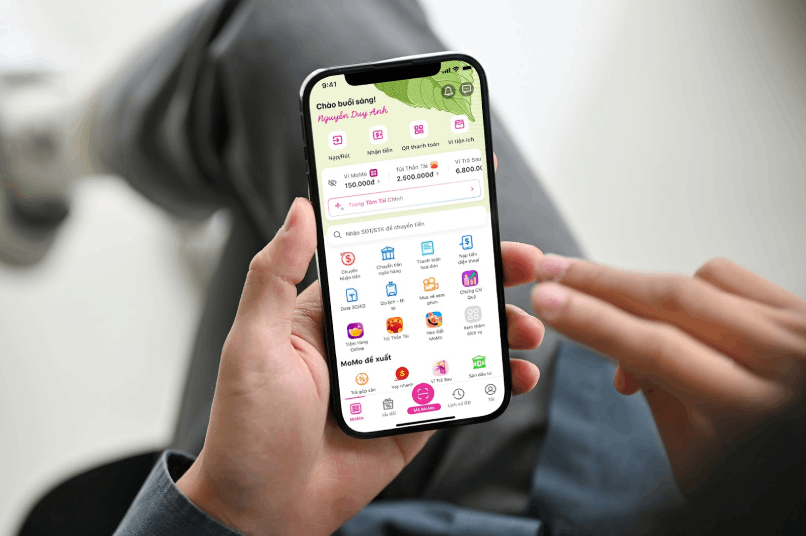
Thị trường thanh toán số năm 2026 chứng kiến sự phân hóa rõ rệt về mô hình hoạt động và tệp khách hàng của các ông lớn công nghệ. MoMo và Zalopay tiếp tục là hai cái tên dẫn đầu nhờ cơ chế tích hợp sâu vào đời sống. MoMo xây dựng kiến trúc siêu ứng dụng (super-app), nhúng hàng loạt chương trình nhỏ (mini-programs) vào nền tảng cốt lõi, cho phép người dùng mua vé xem phim, thanh toán bảo hiểm hay đặt đồ ăn mà không cần thoát ứng dụng. Ngược lại, Zalopay tận dụng cơ chế biểu đồ xã hội (social graph) từ nền tảng nhắn tin Zalo, cho phép luân chuyển tiền trực tiếp trong khung chat thông qua các hàm API nội bộ, giảm thiểu tối đa ma sát tải thêm ứng dụng mới cho người dùng lớn tuổi. Đội ngũ biên tập Chăm con chuẩn nhận thấy việc kết hợp hai ví này giúp các mẹ linh hoạt hơn trong việc tận dụng các mã giảm giá khi mua sắm đồ dùng cho bé.
Nhóm ứng dụng thứ hai giải quyết các bài toán đặc thù hơn bao gồm VNPAY, Viettel Money và Payoo. VNPAY không hoạt động như một ví độc lập thông thường mà tích hợp trực tiếp bộ mã nguồn VNPAY-QR vào ứng dụng ngân hàng, vận hành theo cơ chế cổng thanh toán nối chuẩn. Viettel Money lại áp dụng công nghệ tiền di động (Mobile Money), sử dụng sóng viễn thông USSD để xử lý giao dịch. Cơ chế này đặc biệt phát huy tác dụng ở những vùng sóng 4G yếu hoặc dành cho học sinh chưa có tài khoản ngân hàng, chỉ cần có sim Viettel chính chủ là giao dịch được. Payoo thì chọn ngách thanh toán hóa đơn định kỳ, liên kết hệ thống máy POS vật lý tại các chuỗi cửa hàng tiện lợi, đồng bộ dữ liệu thanh toán với hệ thống điện lưới quốc gia và công ty cấp nước.
Ở khía cạnh thương mại điện tử và giao thương quốc tế, ShopeePay và PayPal mang đến những cơ chế luân chuyển dòng tiền khép kín và xuyên biên giới. ShopeePay được thiết kế như một vòng lặp kín (closed-loop) phục vụ riêng cho hệ sinh thái Sea Group, khóa chặt dòng tiền của người dùng vào các dịch vụ mua sắm và giao đồ ăn bằng thuật toán thưởng xu. Trong khi đó, PayPal vận hành cơ chế thanh toán bù trừ đa tiền tệ toàn cầu. Khi người dùng Việt Nam thanh toán một khóa học trực tuyến từ Mỹ, PayPal sẽ thực hiện khóa tỷ giá ngoại tệ theo thời gian thực và ghi nợ vào thẻ tín dụng nội địa. Dù tiện lợi cho giao dịch quốc tế nhưng cơ chế chuyển đổi ngoại tệ của PayPal thường phát sinh phí chênh lệch khá cao, không phù hợp cho các giao dịch nội địa nhỏ lẻ.
Đánh giá ưu và nhược điểm khi sử dụng ví điện tử
Tiện ích lớn nhất của việc số hóa dòng tiền là khả năng tăng tốc độ lưu thông và quản lý lịch sử giao dịch một cách minh bạch. Người dùng không còn phải đối mặt với rủi ro nhận tiền giả, mất mát tiền lẻ hay tốn thời gian chờ đợi thối tiền tại siêu thị. Các ứng dụng hiện nay đều tích hợp hệ thống lưu trữ dữ liệu đám mây, tự động phân loại chi tiêu thành các biểu đồ trực quan. Điều này giúp các gia đình dễ dàng đối soát khoản chi cho giáo dục, y tế hay giải trí mỗi cuối tháng mà không cần ghi chép sổ sách thủ công. Việc cài đặt các lệnh trích nợ tự động cũng giúp người dùng tránh được việc đóng trễ tiền điện nước dẫn đến bị cắt dịch vụ.
Tuy nhiên cơ chế bảo mật của các ứng dụng thanh toán hiện tại mang đến một điểm yếu chí mạng liên quan đến rủi ro phụ thuộc thiết bị. Hầu hết các ứng dụng đang sử dụng cơ chế Tokenization kết hợp với mã xác thực một lần (OTP) gửi qua tin nhắn SMS để định danh giao dịch. Nếu điện thoại thông minh của người dùng bị cài cắm mã độc (malware) có khả năng đọc trộm tin nhắn và ghi hình màn hình, hacker có thể dễ dàng vượt qua lớp bảo mật sinh trắc học. Ứng dụng thanh toán lưu trữ phiên đăng nhập (session) trên thiết bị trong thời gian dài để tăng tính tiện lợi, nhưng chính điều kiện này khiến tài sản dễ bốc hơi ngay lập tức nếu thiết bị rơi vào tay kẻ xấu.
Một hạn chế khác xuất phát từ hiệu ứng tâm lý học hành vi do sự ma sát thấp trong quá trình thanh toán tạo ra. Khi nỗi đau trả tiền (pain of paying) bằng tiền mặt biến mất, người dùng rất dễ rơi vào bẫy chi tiêu quá tay cho các khoản mua sắm bốc đồng. Thêm vào đó, việc chuyển tiền ngược từ nền tảng ứng dụng về tài khoản ngân hàng thường phải chịu các mức phí rút tiền hoặc bị giới hạn hạn mức hàng tháng. Cơ chế thu phí ngầm này là cách các nền tảng ép dòng tiền phải nằm lại và luân chuyển liên tục trong hệ sinh thái của họ thay vì rút ra ngoài.
Phân biệt ví điện tử và ngân hàng số
Rất nhiều người dùng thường đánh đồng các ứng dụng thanh toán với ngân hàng số do giao diện sử dụng trên điện thoại khá tương đồng. Về mặt pháp lý và kiến trúc lõi, ngân hàng số là một tổ chức tín dụng thực thụ hoạt động trên môi trường internet mà không cần phòng giao dịch vật lý. Ngân hàng số được phép huy động vốn, cấp tín dụng, mở sổ tiết kiệm và kết nối trực tiếp vào hệ thống chuyển mạch tài chính quốc gia (NAPAS). Trong khi đó, các ứng dụng như MoMo hay ShopeePay chỉ sở hữu giấy phép trung gian thanh toán, đóng vai trò như một chiếc cầu nối dữ liệu chứ không có quyền tự do kinh doanh trên dòng vốn của khách hàng.
Sự khác biệt cốt lõi nhất nằm ở cơ chế vận hành hệ thống ngân hàng lõi (Core Banking) so với hệ thống sổ cái nội bộ. Ngân hàng số vận hành trên một Core Banking phức tạp để tính toán lãi suất huy động, quản lý nợ xấu và chịu sự giám sát dự trữ bắt buộc khắt khe. Trái lại, cơ chế của ứng dụng thanh toán trung gian đơn thuần là ghi nhận lệnh chuyển tiền, mã hóa yêu cầu và đẩy lệnh đó về cho ngân hàng xử lý. Nếu một nền tảng ví cung cấp dịch vụ sinh lời hoặc cho vay tiêu dùng, bản chất họ đang gọi hàm API kết nối hệ thống với một công ty quản lý quỹ hoặc tổ chức tài chính thứ ba, chứ họ không trực tiếp phát hành khoản vay. Trong các phân tích tài chính gia đình của Chăm con chuẩn, chúng tôi luôn khuyên người dùng nên giữ tiền tiết kiệm tích lũy tại ngân hàng số, chỉ duy trì một lượng tiền nhỏ đủ chi dùng hàng tháng ở các ứng dụng thanh toán.
Sự phân định này dẫn đến mức độ rủi ro hệ thống hoàn toàn khác nhau khi xảy ra khủng hoảng. Tiền gửi trong ngân hàng số được bảo vệ bởi tổ chức bảo hiểm tiền gửi quốc gia theo hạn mức do pháp luật quy định. Nếu công ty phát hành ứng dụng thanh toán phá sản, quy trình thu hồi dòng tiền từ tài khoản đảm bảo sẽ phức tạp và mất nhiều thời gian hơn do tiền đang kẹt ở trạng thái trung gian. Nắm rõ cơ chế phân quyền này sẽ giúp người dùng tối ưu hóa việc phân bổ tài sản, vừa tận dụng được hệ sinh thái khuyến mãi của các ứng dụng thanh toán, vừa đảm bảo an toàn vốn gốc tại các tổ chức tín dụng hợp pháp.
Quy trình và cơ chế liên kết tài khoản ngân hàng an toàn
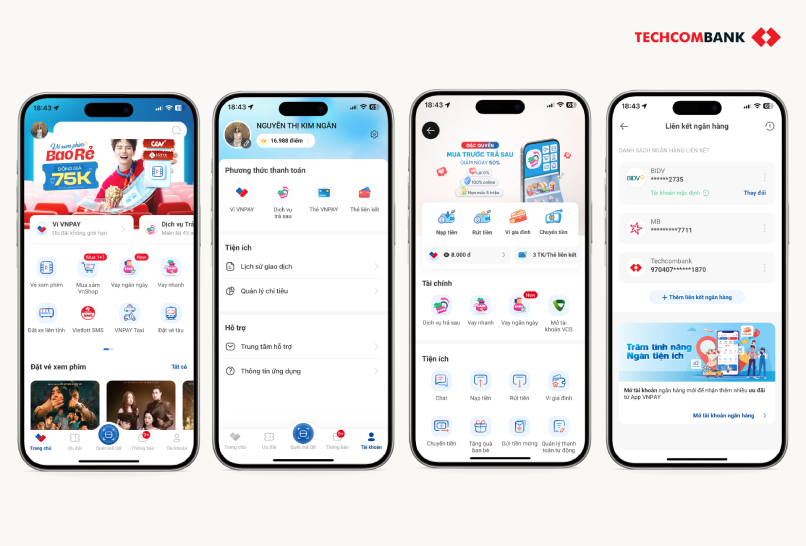
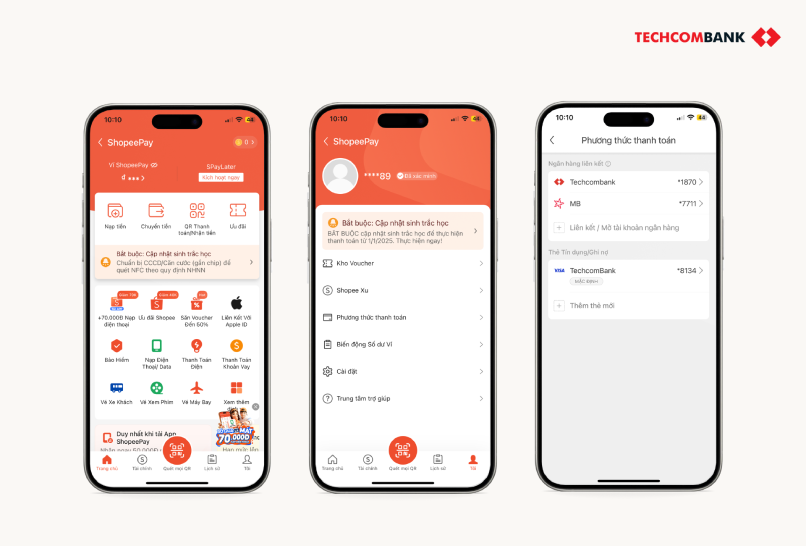
Việc liên kết tài khoản ngân hàng vào các ứng dụng thanh toán là bước bắt buộc theo quy định xác thực danh tính (KYC) của Ngân hàng Nhà nước nhằm phòng chống rửa tiền. Quá trình này không đòi hỏi giấy tờ phức tạp nhưng yêu cầu thông tin đăng ký trên ứng dụng phải khớp hoàn toàn với thông tin chứng minh nhân dân hoặc căn cước công dân đã đăng ký tại ngân hàng. Các nền tảng lớn như MoMo, Zalopay hay ShopeePay đều đã số hóa hoàn toàn luồng trải nghiệm này, cho phép người dùng hoàn tất chỉ bằng vài lượt chạm trên màn hình thông qua quy trình định danh điện tử eKYC.
Về mặt công nghệ bảo mật, cơ chế liên kết tài khoản vận hành dựa trên giao thức Tokenization (mã hóa thông tin thẻ). Khi bạn nhập số thẻ ATM vào ứng dụng VNPAY hoặc Zalopay, hệ thống không lưu trữ dãy số thật này trên máy chủ của họ. Thay vào đó, nền tảng sẽ gửi yêu cầu mã hóa về hệ thống ngân hàng. Ngân hàng sau khi xác thực OTP từ người dùng sẽ trả về một chuỗi ký tự ngẫu nhiên gọi là Token. Từ các giao dịch sau, ứng dụng chỉ dùng Token này để yêu cầu ngân hàng trừ tiền. Cơ chế này giới hạn ranh giới tổn thất: ngay cả khi máy chủ của ứng dụng thanh toán bị tấn công đánh cắp dữ liệu, tin tặc cũng chỉ lấy được chuỗi Token vô nghĩa, hoàn toàn không thể dùng để quẹt thẻ ở các nền tảng khác.
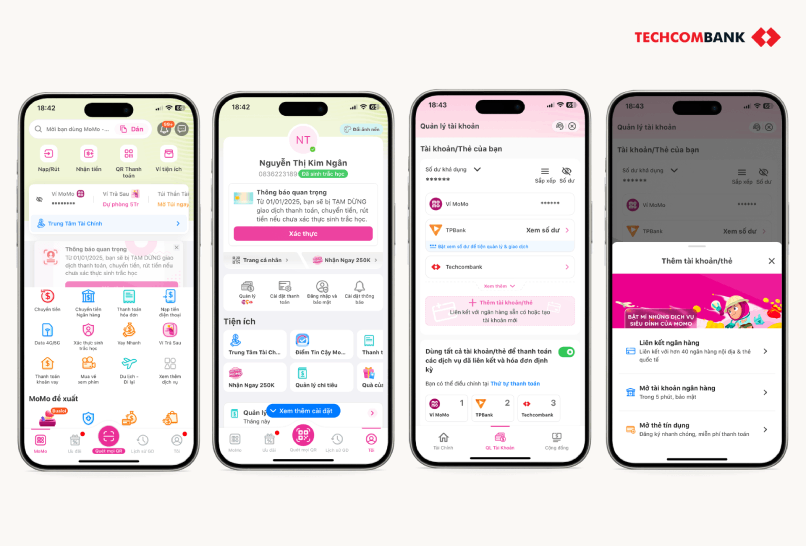
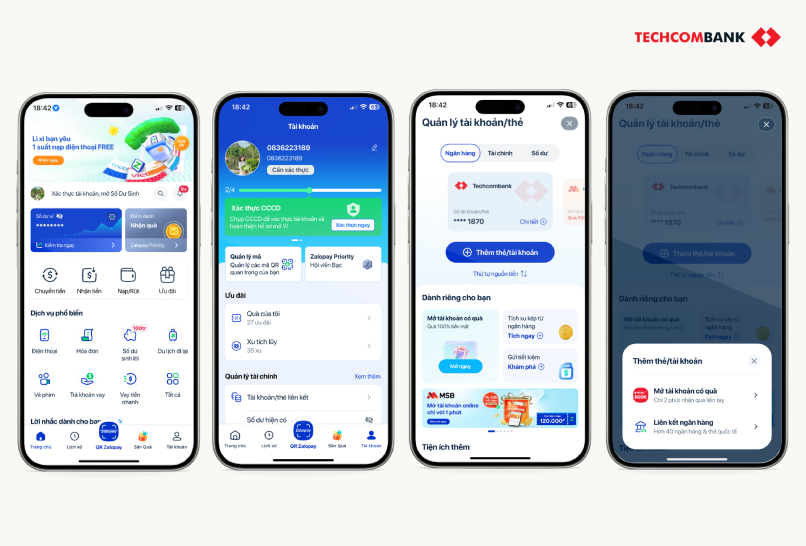
Để thực hiện liên kết một cách an toàn, người dùng cần mở phần quản lý thẻ trong ứng dụng thanh toán và chọn biểu tượng của ngân hàng đang sử dụng. Tại màn hình nhập liệu, người dùng điền số thẻ hoặc số tài khoản, tên chủ thẻ và số chứng minh nhân dân. Hệ thống sẽ tự động chuyển hướng giao diện về cổng thanh toán nội bộ của ngân hàng để yêu cầu nhập mã xác thực OTP gửi về điện thoại. Đối với các hệ thống phức tạp hơn, ứng dụng sẽ yêu cầu người dùng mở thẳng ứng dụng Mobile Banking của ngân hàng đó để phê duyệt lệnh liên kết chéo. Sau khi hệ thống hai bên khớp lệnh và trao đổi khóa bảo mật thành công, tài khoản sẽ chuyển sang trạng thái sẵn sàng giao dịch nạp rút hai chiều.
Câu hỏi thường gặp
- Ví điện tử có thu phí duy trì hàng tháng giống tài khoản ngân hàng không? Hầu hết các nền tảng hiện nay đều miễn phí đăng ký và phí duy trì tài khoản định kỳ. Tuy nhiên, các nhà cung cấp sẽ thu phí kỹ thuật khi người dùng rút tiền vượt hạn mức miễn phí trong tháng hoặc thu phí xử lý giao dịch nếu người dùng thanh toán bằng nguồn tiền từ thẻ tín dụng.
- Có thể sử dụng một ứng dụng để quét mã QR thanh toán của ứng dụng khác không? Vào năm 2026, nhờ sự phổ cập của chuẩn mã VietQR chung do NAPAS vận hành, người dùng hoàn toàn có thể dùng MoMo để quét mã của ngân hàng hoặc Zalopay. Dù vậy, đối với các mã QR đóng của riêng từng thương hiệu, tính năng thanh toán chéo hệ sinh thái vẫn sẽ bị hệ thống từ chối.
- Trẻ em dưới 18 tuổi có được phép mở tài khoản thanh toán độc lập không? Theo quy định hiện hành, cá nhân từ đủ 15 tuổi trở lên có Căn cước công dân và năng lực hành vi dân sự hoàn toàn có thể tự mở và liên kết tài khoản ngân hàng. Với trẻ dưới 15 tuổi, phụ huynh có thể mở các tính năng ví gia đình hoặc ví phụ chịu sự quản lý trực tiếp từ tài khoản chính.
- Tại sao đã nhập đúng số thẻ nhưng hệ thống vẫn báo lỗi liên kết thất bại? Lỗi này thường phát sinh do sự sai lệch dữ liệu định danh. Người dùng cần đảm bảo số điện thoại đăng ký ứng dụng thanh toán phải trùng khớp 100% với số điện thoại nhận mã OTP đã đăng ký dịch vụ SMS Banking hoặc Smart OTP tại ngân hàng phát hành thẻ. Cùng với đó số dư trong thẻ phải lớn hơn 50.000 VNĐ để thực hiện lệnh kiểm tra.
Khám phá
So sánh các dịch vụ nghe nhạc trực tuyến tốt nhất 2026
Top 10 ứng dụng quản lý chi tiêu trên điện thoại hiệu quả 2026
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Bình luận (0)
Blog
Khám phá cơ chế hoạt động của ví điện tử, phân biệt với ngân hàng số và top 7 ứng dụng thanh toán an toàn nhất cho gia đình năm 2026.
Hoàng Văn Cường
- Thế giới số
Bài viết liên quan
Ví điện tử là gì? Top các ví điện tử phổ biến nhất 2026
Khám phá cơ chế hoạt động của ví điện tử, phân biệt với ngân hàng số và top 7 ứng dụng thanh toán an toàn nhất cho gia đình năm 2026.
Hướng dẫn chọn màu sắc chuẩn với bảng mã màu HTML và CSS
Cẩm nang chi tiết về hệ thống bảng mã màu HTML và CSS năm 2026. Phân tích chuyên sâu cơ chế hệ màu RGB, CMYK và kỹ thuật trích xuất mã màu chuẩn xác.
Mẹo gõ dấu cộng trừ trên Word, Excel và điện thoại nhanh chóng
Hướng dẫn chi tiết cách gõ dấu cộng trừ (±) trên Word, Excel, điện thoại nhanh chóng và cách xử lý ký hiệu toán học chuyên nghiệp nhất năm 2026.

Đánh giá các tính năng nổi bật của phần mềm vẽ Tux Paint 2026
Phân tích chuyên sâu về cơ chế hoạt động, giao diện trực quan và hệ thống công cụ sáng tạo của phần mềm vẽ Tux Paint dành cho trẻ em trong năm 2026.

Tìm hiểu hệ thống quản lý hồ sơ sổ sách điện tử 2026
Khám phá cơ chế và cách vận hành của hệ thống quản lý hồ sơ sổ sách điện tử 2026 trong giáo dục. Hướng dẫn truy cập và những lưu ý bảo mật quan trọng.

Bí quyết khôi phục kênh YouTube bị hack và bảo mật an toàn 2026
Khám phá cách khôi phục kênh YouTube bị hack nhanh chóng trong năm 2026. Hướng dẫn chi tiết từng bước bảo mật tài khoản Google và bảo vệ nội dung an toàn.
Đánh giá 11 ứng dụng nghe nhạc trực tuyến tốt nhất 2026
Khám phá 11 ứng dụng nghe nhạc trực tuyến hàng đầu 2026. Phân tích chi tiết chất lượng âm thanh, thuật toán đề xuất và mức giá để chọn nền tảng phù hợp.
Top 10 ứng dụng quản lý chi tiêu trên điện thoại hiệu quả 2026
Khám phá 10 nền tảng quản lý chi tiêu trên điện thoại tối ưu nhất năm 2026. Phân tích chi tiết cơ chế phân bổ dòng tiền và thuật toán kiểm soát ngân sách tự động.