Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Nhiều gia đình hiện nay đối mặt với tình trạng cạn kiệt tài chính vào những ngày cuối tháng dù tổng thu nhập không hề thấp. Nguyên nhân cốt lõi thường xuất phát từ việc thiếu một hệ thống kiểm soát dòng tiền rõ ràng ngay từ thời điểm tiền lương được chuyển vào tài khoản. Một kế hoạch phân bổ chi tiêu hợp lý trong một tháng không chỉ giải quyết bài toán thiếu hụt trước mắt mà còn tạo nền tảng vững chắc cho các mục tiêu tích lũy tài sản dài hạn trong năm 2026.
Áp dụng quy tắc phân bổ dòng tiền cơ bản
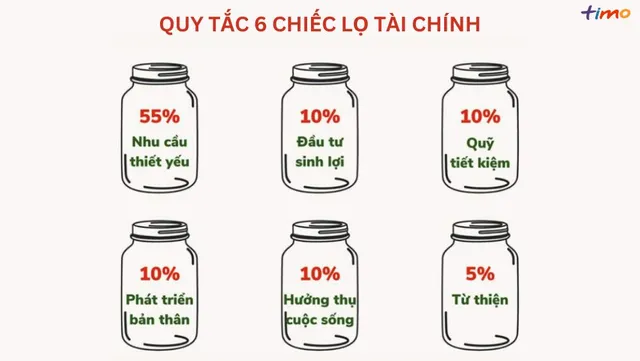
Việc xây dựng khung ngân sách hàng tháng đòi hỏi sự định hình rõ ràng các khoản mục ưu tiên thông qua những mô hình tài chính đã được kiểm chứng. Hai phương pháp kinh điển nhất được các chuyên gia tài chính khuyến nghị là quy tắc 50/30/20 và hệ thống quản lý sáu chiếc lọ. Mô hình phân bổ này đóng vai trò như một bản thiết kế định hướng, giúp người lập kế hoạch phân loại rạch ròi giữa nhu cầu thiết yếu, mong muốn cá nhân và mục tiêu tài chính tương lai. Thay vì chi tiêu một cách vô thức cho đến khi hết tiền, việc áp dụng tỷ lệ phần trăm cụ thể ép buộc người dùng phải đối diện thẳng thắn với giới hạn nguồn lực của gia đình.
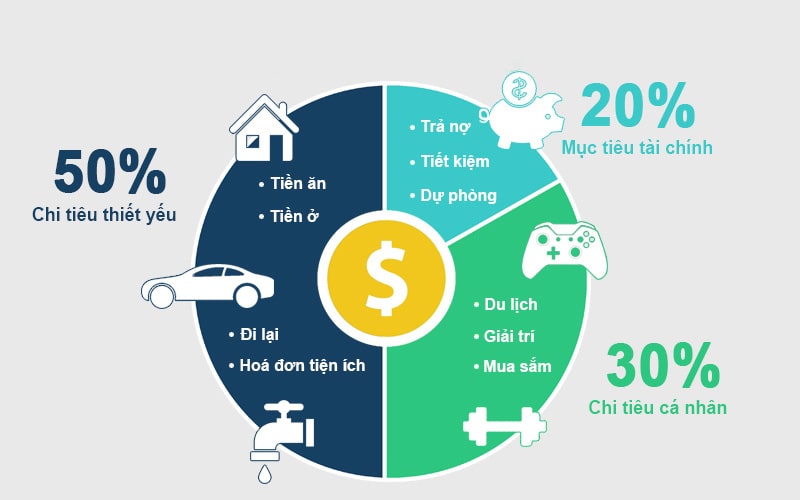
Cơ chế phân mảnh dòng tiền ngay khi nhận lương hoạt động dựa trên nguyên lý tự giới hạn tâm lý và chiến lược trả cho mình trước (pay-yourself-first). Khi thu nhập được chia nhỏ thành các giới hạn cứng, ví dụ 50% cho nhu cầu thiết yếu và 20% cho quỹ dự phòng, dòng tiền sẽ tuân thủ nguyên tắc khan hiếm có chủ đích. Não bộ con người thường có xu hướng tiêu xài tương đương với số dư khả dụng nhìn thấy trong tài khoản thanh toán chính. Việc di dời ngay lập tức các khoản tiền không dành cho chi tiêu sinh hoạt sang một tài khoản khác sẽ tạo ra rào cản thao tác, làm giảm đáng kể khả năng mua sắm ngẫu hứng. Điểm hạn chế của cơ chế giới hạn cứng này là nó không phù hợp với những gia đình đang có tỷ lệ nợ quá hạn cao hoặc đang sinh sống ở các đại đô thị, nơi riêng chi phí thuê nhà và điện nước đã dễ dàng vượt quá ngưỡng 60% tổng thu nhập hàng tháng.
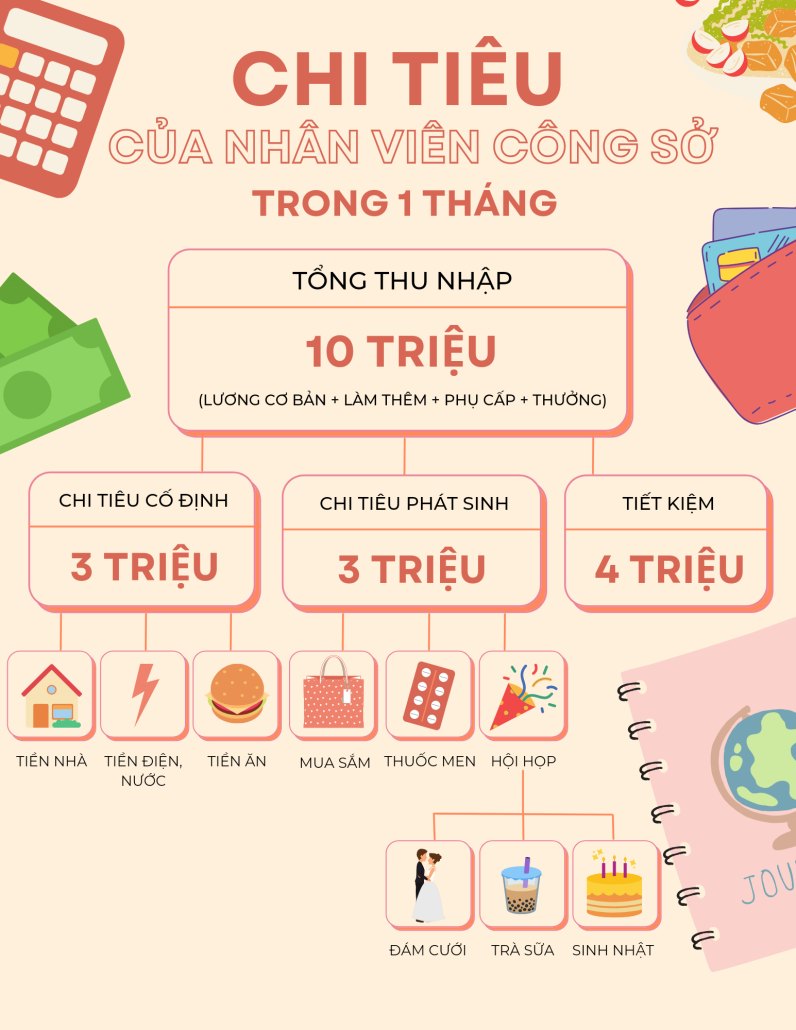
Đội ngũ biên tập Chăm con chuẩn nhận thấy việc áp dụng máy móc các tỷ lệ kinh điển thường gây áp lực không nhỏ cho các cha mẹ trẻ trong giai đoạn hiện tại. Nếu gia đình có mức tổng thu nhập khoảng 10 đến 15 triệu đồng một tháng, bạn cần linh hoạt điều chỉnh tỷ trọng thiết yếu lên mức 70% để đảm bảo đủ chi phí bỉm sữa, y tế và giáo dục cho trẻ nhỏ. Phần 30% còn lại mới tiếp tục được phân bổ cho các quỹ dự phòng khẩn cấp và nhu cầu giải trí cơ bản. Mấu chốt của một kế hoạch phân bổ chi tiêu hợp lý trong một tháng không nằm ở việc bạn tuân thủ chính xác từng con số thập phân, mà nằm ở tính nhất quán trong việc định hình rõ ranh giới giữa các khoản tiền không thể xâm phạm và các khoản có thể linh hoạt điều chỉnh.
Theo dõi nguồn tiền và lập danh sách mua sắm
Bản kế hoạch phân bổ ngân sách trên giấy sẽ trở nên vô nghĩa nếu thiếu đi hệ thống theo dõi và đối chiếu số liệu thực tế diễn ra hàng ngày. Việc ghi chép tỉ mỉ từng khoản chi, kết hợp với thói quen lập danh sách trước khi đến siêu thị, tạo ra một vòng lặp phản hồi khép kín để kiểm soát tài chính. Hành động lên danh sách những vật dụng cần mua trong tháng loại bỏ tình trạng đi dạo qua các quầy hàng và bị thu hút bởi các chương trình khuyến mãi không nằm trong dự tính. Đồng thời, việc theo dõi các khoản chi tiêu nhỏ lẻ từ ly cà phê buổi sáng đến phí gửi xe giúp bạn nhận diện được quy mô thực sự của những rò rỉ tài chính tưởng chừng vô hại.
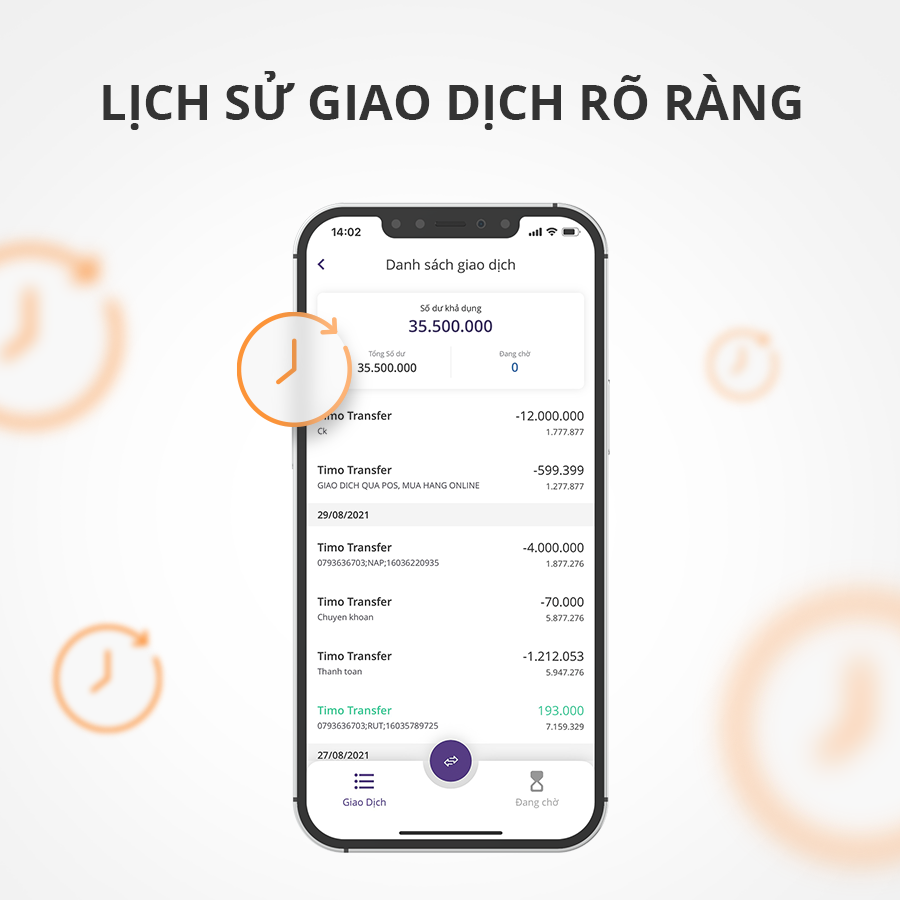
Cơ chế dự báo dòng tiền thông qua danh sách chi tiêu và nhật ký giao dịch hoạt động dựa trên nguyên lý trì hoãn sự thỏa mãn (delayed gratification). Bằng cách bắt buộc bản thân phải viết ra giấy hoặc nhập liệu mọi khoản mua sắm dự kiến từ đầu tháng, não bộ có đủ khoảng lùi thời gian để đánh giá lại mức độ cần thiết của món đồ thay vì phản ứng theo cảm xúc dopamine nhất thời tại điểm bán. Quá trình theo dõi liên tục sẽ tạo ra tập dữ liệu lịch sử chuẩn xác để hệ thống phát hiện các lỗ hổng chi phí không tương xứng với giá trị nhận lại. Điểm hạn chế lớn nhất của phương pháp thủ công này là nó đòi hỏi tính kỷ luật hành vi cực kỳ nghiêm ngặt trong 90 ngày đầu tiên và rất dễ dẫn đến tâm lý chán nản, từ bỏ nếu người dùng cố gắng ghi chép quá rườm rà đến từng nghìn đồng lẻ.
Bước sang năm 2026, khi chi phí sinh hoạt liên tục biến động do các yếu tố vĩ mô, thói quen lập danh sách mua sắm cần được nâng cấp thành kỹ năng dự báo dòng tiền gia đình. Thay vì chỉ ghi tên sản phẩm, bạn nên phân bổ ngân sách trần cho từng nhóm hàng hóa trong danh sách và chỉ mang theo đúng số tiền tương ứng, hoặc chuyển đúng hạn mức đó vào một thẻ thanh toán riêng biệt. Quá trình đối chiếu giữa danh sách dự kiến và nhật ký chi tiêu thực tế vào mỗi tối chủ nhật sẽ cung cấp bức tranh minh bạch về việc liệu dòng tiền của gia đình đang đi đúng hướng kế hoạch, hay đang bị chệch nhịp bởi những khoản phát sinh ngoài ý muốn.
Kỹ thuật cắt giảm chi phí và kiểm soát nợ tín dụng
Một cấu phần bắt buộc để bảo vệ dòng tiền hàng tháng là nhận diện và chủ động loại bỏ các khoản chi tiêu không mang lại giá trị cốt lõi. Trong kỷ nguyên kinh tế đăng ký (subscription economy), dòng tiền thường âm thầm bốc hơi qua các dịch vụ phát trực tuyến không sử dụng, thẻ hội viên phòng gym bị lãng quên hoặc các gói cước gia hạn tự động. Việc tổng kiểm tra toàn bộ sao kê để cắt giảm tận gốc các chi phí ẩn này, kết hợp với thái độ cẩn trọng khi sử dụng thẻ tín dụng, tạo ra tấm khiên bảo vệ vững chắc cho kế hoạch phân bổ chi tiêu hợp lý trong một tháng. Thẻ tín dụng dù cung cấp nhiều tiện ích, nhưng lại là tác nhân chính phá vỡ hạn mức ngân sách nếu thiếu đi sự kiểm soát nghiêm ngặt.
Thẻ tín dụng và các ví trả sau vận hành trên cơ chế tách rời nỗi đau thanh toán (pain of paying) ra khỏi niềm vui mua sắm. Khi quẹt thẻ hoặc chạm điện thoại để trả tiền, người tiêu dùng không nhìn thấy số lượng tiền mặt vật lý vơi đi nên xu hướng chi tiêu thường tăng trung bình 20 đến 30% so với sử dụng tiền thật. Việc ưu tiên thanh toán bằng tiền mặt cho các chi phí linh hoạt và vô hiệu hóa tính năng mua trước trả sau sẽ khôi phục lại cảm giác xót tiền tự nhiên của não bộ. Mặc dù vậy, chiến lược tẩy chay thẻ tín dụng hoàn toàn lại không phù hợp với những người có kỷ luật tài chính cao đang cần tận dụng dòng vốn miễn lãi ngắn hạn 45 ngày để tối ưu hóa dòng tiền hoặc tích lũy điểm thưởng đổi vé máy bay.
Để thực thi việc hạn chế bốc đồng, hãy thiết lập một bộ quy tắc chờ đợi 24 giờ cho bất kỳ món đồ không thiết yếu nào có giá trị vượt quá mười phần trăm thu nhập. Khoảng thời gian đóng băng này đủ để cảm xúc lắng xuống và giúp bạn đánh giá xem món hàng đó thực sự giải quyết nhu cầu thiết yếu hay chỉ đơn thuần là sự bù đắp tâm lý sau một ngày làm việc căng thẳng. Song song đó, hãy chủ động hạ hạn mức thẻ tín dụng xuống mức tương đương thu nhập một tháng để ngăn chặn vĩnh viễn rủi ro rơi vào vòng xoáy nợ nần do tiêu dùng thấu chi, đảm bảo cấu trúc chi tiêu luôn nằm trong giới hạn an toàn.
Xây dựng quỹ tiết kiệm cố định và đầu tư dài hạn
Mục đích tối thượng của việc thiết lập kế hoạch ngân sách không chỉ là để sống sót qua từng tháng, mà là tạo ra thặng dư vốn để phân bổ vào tiết kiệm và đầu tư. Việc coi khoản tiền tiết kiệm như một hóa đơn ưu tiên cao nhất phải thanh toán ngay khi có thu nhập sẽ thay đổi hoàn toàn cục diện tài chính gia đình. Khi phần tích lũy đã được tách riêng an toàn, số tiền còn lại phục vụ chi tiêu sinh hoạt sẽ tự động điều chỉnh theo mức sống thực tế, ép buộc cá nhân phải tìm ra cách vận hành cuộc sống hiệu quả nhất với nguồn lực thu hẹp.
Nguyên lý lãi kép (compound interest) và chiến lược trung bình giá (DCA) là động cơ chính yếu để biến khoản tiết kiệm nhỏ giọt hàng tháng thành khối tài sản vững chắc sau một thập kỷ. Đầu tư dài hạn vào các rổ chỉ số ETF, chứng chỉ quỹ hay trái phiếu doanh nghiệp an toàn giúp dòng tiền chống lại sự bào mòn liên tục của lạm phát tiền tệ. Việc duy trì đầu tư một số tiền cố định mỗi tháng giúp loại bỏ tâm lý cố gắng dự đoán đỉnh đáy thị trường (market timing), qua đó giảm thiểu rủi ro biến động ngắn hạn. Trade-off của phương pháp khóa dòng tiền tự động này là làm giảm đột ngột lượng tiền mặt khả dụng, có thể gây ra khủng hoảng thanh khoản cục bộ nếu gia đình bất ngờ đối mặt với sự cố y tế lớn mà không có sẵn bộ đệm tiền mặt khẩn cấp từ trước.
Trong các bài phân tích chuyên sâu của Chăm con chuẩn, chúng tôi luôn nhấn mạnh nguyên tắc các gia đình cần xây dựng xong quỹ dự phòng khẩn cấp tương đương từ sáu đến mười hai tháng sinh hoạt phí trước khi ồ ạt rót vốn vào các kênh đầu tư rủi ro. Khối tiền mặt dự phòng này nên được gửi ở các tài khoản tiết kiệm linh hoạt hoặc chứng chỉ tiền gửi ngắn hạn để đảm bảo khả năng rút tiền tức thì. Chỉ khi rào chắn rủi ro này được thiết lập vững vàng, quá trình đầu tư dài hạn mới có thể diễn ra với tâm lý bình an, không bị buộc phải bán tháo tài sản ở mức giá thấp khi cần tiền gấp.
Tự động hóa quản lý bằng công nghệ và ứng dụng
Giai đoạn quản lý tài chính bằng những cuốn sổ tay dày cộm hay bảng tính Excel phức tạp đang dần nhường chỗ cho các nền tảng công nghệ thông minh. Việc ứng dụng công nghệ vào kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp loại bỏ hoàn toàn sự lười biếng trong khâu nhập liệu, đồng thời cung cấp cái nhìn toàn cảnh về dòng tiền thông qua các biểu đồ trực quan. Với hệ sinh thái công nghệ tài chính trưởng thành trong năm 2026, các ứng dụng hiện đại đã có khả năng đáp ứng gần như mọi nhu cầu quản trị ngân sách phức tạp của các gia đình đông thành viên.
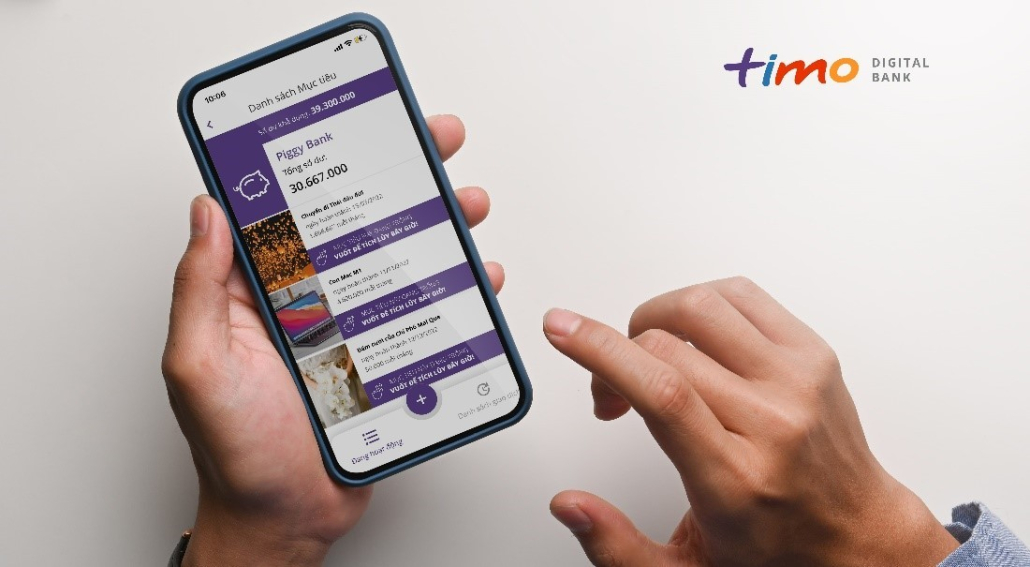
Các ứng dụng quản lý chi tiêu cá nhân vận hành dựa trên cơ chế đồng bộ hóa dữ liệu ngân hàng mở (open banking) kết hợp cùng thuật toán phân loại giao dịch bằng trí tuệ nhân tạo. Khi được cấp quyền kết nối an toàn với tài khoản ngân hàng, hệ thống tự động nhận diện, gán nhãn từng khoản thu chi vào các danh mục tương ứng theo thời gian thực và tự động phát ra thông báo cảnh báo ngay khi một danh mục như ăn uống, giải trí sắp vượt ngưỡng ngân sách đã cài đặt. Cơ chế tự động hóa này triệt tiêu sai số do con người gây ra và giữ cho kỷ luật tài chính được duy trì liên tục. Đổi lại, điểm yếu đáng lo ngại nhất của phương pháp này là rủi ro lộ lọt lịch sử giao dịch và dữ liệu cá nhân nhạy cảm, đặc biệt khi người dùng vô tình cấp quyền truy cập API cho các ứng dụng bên thứ ba trôi nổi, không tuân thủ các tiêu chuẩn bảo mật mã hóa đầu cuối cao cấp của ngành ngân hàng.
Để triển khai hiệu quả, bạn chỉ nên lựa chọn các ứng dụng đã được xác thực uy tín trên các kho ứng dụng chính thức và có điều khoản bảo mật dữ liệu minh bạch. Hãy thiết lập tính năng tự động trích lập tiền tiết kiệm vào ngày lĩnh lương bằng công cụ smart-saving của ngân hàng, đồng thời cài đặt ngưỡng cảnh báo ngân sách ở mức 80% để có thời gian phản ứng trước khi thực sự bội chi. Việc dành ra vỏn vẹn mười lăm phút mỗi tối cuối tuần để mở ứng dụng, xem xét lại các biểu đồ vòng phân bổ thu nhập sẽ giúp bạn nhanh chóng phát hiện các biến động bất thường và điều chỉnh lại hành vi mua sắm cho tuần tiếp theo.
Câu hỏi thường gặp
Làm sao để phân bổ chi tiêu khi thu nhập hàng tháng của gia đình không cố định? Đối với những người làm tự do, kinh doanh hoặc có thu nhập phụ thuộc vào hoa hồng, bạn cần tính ra mức thu nhập trung bình thấp nhất trong vòng 6 tháng gần nhất để làm mốc lập ngân sách cơ sở. Tất cả các chi phí sinh hoạt thiết yếu phải được thiết kế để nằm gọn trong mức thu nhập tối thiểu này. Bất kỳ khoản thu nhập thặng dư nào phát sinh vượt mốc cơ sở trong các tháng kinh doanh tốt nên được đẩy thẳng vào quỹ dự phòng hoặc danh mục đầu tư, tuyệt đối không dùng để nâng cấp mức sống sinh hoạt thường ngày.
Vợ chồng nên quản lý tài khoản chung hay riêng để kiểm soát ngân sách tốt nhất? Mô hình hiệu quả nhất thường là sự kết hợp giữa cả hai: thiết lập một tài khoản chung để thanh toán toàn bộ chi phí sinh hoạt, nuôi con và đầu tư của gia đình, đồng thời mỗi người giữ lại một tài khoản cá nhân với khoản tiền nhỏ để tự do mua sắm theo sở thích. Tỷ lệ đóng góp vào quỹ chung có thể chia đều 50-50 hoặc phân chia theo tỷ lệ tương ứng với mức thu nhập của từng người. Phương pháp này vừa đảm bảo tính minh bạch, hoàn thành mục tiêu chung, vừa tôn trọng không gian tài chính riêng tư của mỗi cá nhân.
Cần bao nhiêu thời gian để làm quen với hệ thống phân bổ chi tiêu mới? Thông thường, một cá nhân hoặc gia đình sẽ mất từ hai đến ba tháng để hoàn toàn thích nghi với một cấu trúc ngân sách mới. Tháng đầu tiên thường là giai đoạn thử nghiệm và thu thập dữ liệu thực tế, tháng thứ hai để tinh chỉnh lại các hạn mức ngân sách cho sát với thực tiễn và tháng thứ ba để các thói quen ghi chép, kìm hãm mua sắm trở thành phản xạ vô điều kiện.
Việc cắt giảm chi phí liên tục có làm giảm chất lượng cuộc sống của gia đình không? Cắt giảm chi phí hợp lý không đồng nghĩa với việc sống tằn tiện kham khổ, mà là quá trình tối ưu hóa lại dòng tiền vào những hạng mục mang lại giá trị thực sự. Việc hủy các dịch vụ không sử dụng, từ chối mua sắm bốc đồng hay nấu ăn tại nhà thay vì ăn nhà hàng không những không làm giảm hạnh phúc mà còn mang lại cảm giác an tâm sâu sắc vì gia đình đang làm chủ được tình hình tài chính của chính mình trong dài hạn.
Khám phá
Bí quyết chi tiêu tiết kiệm hiệu quả cho người thu nhập thấp
Top 10 ứng dụng quản lý chi tiêu trên điện thoại hiệu quả 2026
Bí quyết quản lý chi tiêu gia đình hiệu quả bằng quy tắc 50-30-20
Bình luận (0)
Blog
Hướng dẫn chi tiết cách thiết lập kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp gia đình kiểm soát tài chính, tiết kiệm và đầu tư bền vững năm 2026.
Trần Thị Thu
- Tài chính thông minh
Bài viết liên quan
Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Hướng dẫn chi tiết cách thiết lập kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp gia đình kiểm soát tài chính, tiết kiệm và đầu tư bền vững năm 2026.
Gợi ý cách chi tiêu thông minh cho mức thu nhập hạn chế 2026
Hướng dẫn chi tiết cách quản lý tài chính, cắt giảm chi phí sinh hoạt và tối ưu hóa ngân sách gia đình dành cho người có thu nhập hạn chế trong năm 2026.
Hướng dẫn quản lý chi tiêu cá nhân giúp tích lũy tài chính
Khám phá nguyên lý quản lý chi tiêu cá nhân hiệu quả, giúp bạn và gia đình kiểm soát ngân sách, tối ưu dòng tiền và xây dựng quỹ dự phòng vững chắc.
Bí quyết chi tiêu tiết kiệm hiệu quả cho người thu nhập thấp
Khám phá các bí quyết chi tiêu tiết kiệm, quản lý dòng tiền và gia tăng thu nhập hiệu quả dành cho người có thu nhập thấp để đạt được sự ổn định tài chính.
Bí quyết săn mã giảm giá trực tuyến giúp mua sắm tiết kiệm 2026
Khám phá cơ chế phân bổ ưu đãi và chiến thuật săn sale thông minh trên các sàn thương mại điện tử năm 2026 giúp gia đình tối ưu chi phí sinh hoạt.
10 mẫu bảng theo dõi chi tiêu cá nhân miễn phí tốt nhất 2026
Khám phá 10 mẫu bảng theo dõi chi tiêu cá nhân tối ưu nhất 2026 giúp quản lý tài chính gia đình hiệu quả. Hướng dẫn chi tiết cách thiết lập và tự động hóa.
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Đánh giá chuyên sâu cơ chế hoạt động của các ứng dụng quản lý chi tiêu cá nhân và gia đình uy tín nhất năm 2026 giúp tối ưu dòng tiền nuôi con.
Bí quyết quản lý chi tiêu gia đình hiệu quả bằng quy tắc 50-30-20
Khám phá cách quản lý chi tiêu gia đình hiệu quả với quy tắc 50-30-20, từ lập kế hoạch, theo dõi ngân sách đến điều chỉnh chi tiêu bền vững.