Hướng dẫn quản lý chi tiêu cá nhân giúp tích lũy tài chính
Hướng dẫn quản lý chi tiêu cá nhân giúp tích lũy tài chính
Nhiều người có mức thu nhập khá nhưng luôn rơi vào tình trạng cạn kiệt tiền bạc vào cuối tháng do không kiểm soát được các khoản chi tiêu vô hình. Cốt lõi của việc xây dựng tài sản không chỉ nằm ở số tiền bạn kiếm được mà phụ thuộc hoàn toàn vào cách bạn cấu trúc và phân bổ dòng tiền. Bài viết này sẽ phân tích các cơ chế cốt lõi trong việc định tuyến ngân sách cá nhân, giúp bạn làm chủ tài chính và tạo đà cho quá trình tích lũy dài hạn.
Thiết lập cấu trúc phân bổ dòng tiền và theo dõi ngân sách định kỳ
Bước đầu tiên và quan trọng nhất trong việc quản lý chi tiêu cá nhân là lên kế hoạch chi tiết cho từng danh mục dòng tiền ngay khi nhận được thu nhập. Bạn cần chia nhỏ ngân sách thành các nhóm cố định bao gồm chi phí sinh hoạt thiết yếu, khoản tiết kiệm bắt buộc và quỹ chi tiêu tự do. Phương pháp phổ biến như quy tắc 50/30/20 vẫn chứng minh được tính hiệu quả trong năm 2026, khi lạm phát và chi phí sinh hoạt tại các đô thị lớn không ngừng biến động. Việc phân bổ này yêu cầu bạn phải xác định trước giới hạn tiêu dùng, biến việc tiết kiệm từ một hành động ngẫu nhiên thành một khoản chi phí cố định phải trả cho chính mình trong tương lai. Đội ngũ biên tập Chăm con chuẩn nhận thấy việc thiết lập kỷ luật dòng tiền ngay từ những ngày đầu tháng là yếu tố quyết định giúp các cá nhân và gia đình trẻ thoát khỏi vòng luẩn quẩn nợ nần.
Cơ chế hoạt động của việc lập kế hoạch và theo dõi ngân sách dựa trên nguyên lý vòng lặp phản hồi tâm lý. Khi bạn không ghi chép, não bộ sẽ rơi vào hiệu ứng chi tiêu không tiền mặt, làm giảm cảm giác mất mát khi quẹt thẻ hoặc quét mã thanh toán, dẫn đến việc tiêu xài vượt định mức. Ngược lại, việc bắt buộc bản thân nhập liệu từng khoản thu chi tạo ra một lực cản nhận thức. Mỗi lần ghi nhận một khoản chi, não bộ nhận được tín hiệu phản hồi trực quan về số dư ngân sách đang cạn dần. Chính sự ma sát tâm lý này đóng vai trò như một màng lọc tự nhiên, buộc bạn phải cân nhắc kỹ lưỡng trước khi quyết định chi tiền cho những món đồ không thực sự cần thiết. Điều kiện áp dụng hiệu quả cơ chế này là sự liên tục; nếu bạn chỉ theo dõi ngắt quãng, vòng lặp phản hồi sẽ bị gãy và thói quen tiêu dùng vô thức sẽ ngay lập tức quay trở lại.
Trong thực tế, việc duy trì thói quen theo dõi thu chi cá nhân đòi hỏi sự kiên nhẫn và công cụ hỗ trợ phù hợp. Bạn có thể sử dụng các ứng dụng quản lý tài chính trên điện thoại thông minh để tự động đồng bộ giao dịch ngân hàng, hoặc dùng bảng tính truyền thống để tự tay nhập liệu. Sự đánh đổi ở đây khá rõ ràng. Việc dùng bảng tính thủ công tốn nhiều thời gian và công sức nhưng lại tạo ra mức độ nhận thức tài chính sâu sắc nhất vì bạn phải trực tiếp đối mặt với từng con số. Trong khi đó, các ứng dụng tự động mang lại sự tiện lợi và tiết kiệm thời gian nhưng có thể khiến bạn trở nên lười biếng trong việc rà soát lại các khoản chi sai mục đích. Tùy thuộc vào mức độ kỷ luật của bản thân, bạn cần chọn phương pháp phù hợp nhất để duy trì thói quen này xuyên suốt nhiều năm.
Tối ưu hóa chi phí sinh hoạt và cắt giảm rò rỉ tài chính
Kiểm soát chi phí ăn uống luôn là bài toán khó nhất đối với ngân sách sinh hoạt vì đây là khoản chi biến đổi có tần suất lặp lại hàng ngày. Việc ăn uống tại các nhà hàng hoặc đặt đồ ăn giao tận nơi mang lại sự tiện lợi nhưng lại đi kèm với mức phí dịch vụ và thuế rất cao. Để quản lý tốt hạng mục này, bạn cần thiết lập một tỷ lệ hợp lý giữa việc tự nấu ăn tại nhà và việc dùng bữa bên ngoài. Tự chuẩn bị bữa ăn không chỉ giúp bạn kiểm soát chính xác nguồn nguyên liệu, đảm bảo sức khỏe mà còn cắt giảm được phần lớn chi phí thặng dư. Bạn không nhất thiết phải từ bỏ hoàn toàn các buổi gặp gỡ bạn bè, nhưng việc giới hạn số lần ăn hàng quán mỗi tuần sẽ tạo ra một khoản thặng dư đáng kể vào cuối tháng.
Nguyên lý cốt lõi đằng sau việc kiểm soát rò rỉ ngân sách nằm ở cơ chế chi phí tích lũy vi mô, hay còn gọi là hiệu ứng Latte. Cơ chế này chỉ ra rằng sự sụt giảm tài chính nghiêm trọng thường không bắt nguồn từ một vài khoản mua sắm lớn, mà đến từ vô số các khoản chi tiêu nhỏ gọn diễn ra với tần suất cao. Một ly cà phê mỗi sáng, đèn điện không tắt khi ra khỏi phòng, hay việc luôn thuê thợ sửa chữa những hỏng hóc đơn giản trong nhà đều có vẻ vô hại trong ngắn hạn. Tuy nhiên, khi nhân các khoản tiền nhỏ này với 365 ngày, sự cộng gộp chuỗi chi phí sẽ bào mòn hoàn toàn quỹ tiết kiệm của bạn. Cơ chế này hoạt động dựa trên biến số tần suất chứ không phải biến số đơn giá. Bất lợi của việc tối ưu hóa chi phí vi mô là nó đòi hỏi sự chú ý liên tục, đôi khi gây ra cảm giác mệt mỏi nếu bạn áp dụng quá cực đoan đối với mọi khía cạnh của cuộc sống.
Bên cạnh chi phí ăn uống, việc tiết kiệm điện nước và ưu tiên tự thực hiện các công việc gia đình là chiến lược bảo vệ ngân sách rất thiết thực. Trong bối cảnh giá năng lượng liên tục leo thang, việc đầu tư vào các thiết bị tiết kiệm điện thế hệ mới hoặc đơn giản là thay đổi thói quen sinh hoạt có thể giảm thiểu hàng triệu đồng tiền hóa đơn mỗi năm. Hơn nữa, việc tự tay dọn dẹp nhà cửa, chăm sóc xe cộ thay vì thuê mướn dịch vụ không chỉ giữ lại dòng tiền mặt mà còn rèn luyện tính tự lập. Tất nhiên, bạn cần cân nhắc chi phí cơ hội của thời gian. Nếu thời gian bạn bỏ ra để tự làm một công việc tạo ra ít giá trị hơn so với việc bạn dùng thời gian đó để kiếm tiền từ chuyên môn, thì việc thuê mướn lại là một quyết định tài chính khôn ngoan hơn.
Chiến lược phòng vệ trước bẫy tiêu dùng và mua sắm cảm xúc
Sự bùng nổ của thương mại điện tử đã biến việc mua sắm trở thành một hoạt động giải trí thường ngày, kéo theo rủi ro mất kiểm soát ngân sách rất lớn. Để chống lại điều này, nguyên tắc cơ bản là luôn lên danh sách chi tiết các món đồ cần thiết trước khi bước vào siêu thị hoặc mở ứng dụng mua sắm. Danh sách này đóng vai trò như một bản hợp đồng cam kết với chính bản thân bạn, giúp định tuyến sự tập trung vào những nhu cầu thực tế thay vì bị phân tâm bởi các kệ hàng trưng bày bắt mắt. Bất cứ món đồ nào nằm ngoài danh sách đều phải trải qua thời gian chờ ít nhất 24 đến 48 giờ để đánh giá lại mức độ cần thiết trước khi quyết định thanh toán.
Cơ chế phòng vệ trong mua sắm thực chất là việc bạn vượt qua hiệu ứng mỏ neo trong tâm lý học hành vi. Các nhãn hàng luôn sử dụng chiến lược neo giá cao và giảm giá sâu để tạo ra ảo giác về một món hời. Cơ chế này đánh lừa não bộ rằng việc mua một món đồ giảm giá 50% là đang tiết kiệm được một nửa số tiền. Tuy nhiên, nguyên lý toán học tài chính chỉ ra rằng, nếu bạn mua một món hàng không có trong kế hoạch chỉ vì nó được giảm giá, bạn không hề tiết kiệm được đồng nào, mà bạn vừa mất đi 100% số tiền đã chi trả. Chìa khóa để phá vỡ cơ chế này là thay đổi hệ quy chiếu, đánh giá giá trị sản phẩm dựa trên công năng sử dụng thực tế thay vì nhìn vào tỷ lệ phần trăm được chiết khấu. Chiến lược này sẽ thất bại nếu bạn liên tục cho phép bản thân nhượng bộ trước những lý do ngụy biện về việc dự trữ hàng hóa cho tương lai vô định.
Việc dọn dẹp không gian sống và thanh lý các món đồ cũ không còn sử dụng cũng là một mũi tên trúng hai đích trong quản lý tài chính. Hành động này không chỉ giúp bạn thu hồi lại một phần chi phí chìm từ những quyết định mua sắm bốc đồng trong quá khứ mà còn tái lập lại tư duy sở hữu vật chất. Khi nhìn thấy số lượng lớn đồ đạc phải bán tống bán tháo với giá rẻ mạt, bạn sẽ tự động hình thành một lớp phản xạ có điều kiện để dè dặt hơn trong những lần mua sắm tiếp theo. Quá trình thanh lý giúp giải phóng không gian vật lý, đồng thời thiết lập một giới hạn tâm lý mới, ngăn chặn dòng chảy của những hàng hóa dư thừa quay trở lại ngôi nhà của bạn.
Quản trị rủi ro công nợ và gia tăng dòng tiền chủ động
Việc lạm dụng các công cụ vay mượn tiêu dùng như thẻ tín dụng hoặc dịch vụ mua trước trả sau đang trở thành hố sâu tài chính đối với rất nhiều người trẻ hiện nay. Mặc dù các công cụ này mang lại sự linh hoạt tạm thời cho dòng tiền, nhưng bản chất của chúng là việc bạn đang thế chấp thu nhập trong tương lai để phục vụ cho nhu cầu thỏa mãn tức thời. Hạn chế tối đa việc vay mượn cho các mục đích không sinh lời là quy tắc sinh tử trong quản trị ngân sách. Bạn chỉ nên sử dụng đòn bẩy tài chính cho các tài sản có khả năng gia tăng giá trị như bất động sản hoặc đầu tư giáo dục nâng cao năng lực, tuyệt đối không vay mượn để mua sắm tiêu sản.
Cơ chế tàn phá của nợ tiêu dùng nằm ở sức mạnh của lãi kép nghịch đảo. Khi bạn đầu tư, lãi kép hoạt động như một cỗ máy nhân bản tài sản theo cấp số nhân qua thời gian. Nhưng khi bạn mang nợ thẻ tín dụng, cơ chế này quay ngược lại và ăn mòn toàn bộ thặng dư thu nhập của bạn. Lãi suất của các khoản vay tiêu dùng thường rất cao, khiến khoản tiền bạn thực trả lớn hơn gấp nhiều lần so với giá trị ban đầu của món hàng. Điều kiện để thoát khỏi bẫy cơ chế này là phải duy trì chi tiêu luôn thấp hơn thu nhập thực tế. Nếu tỷ lệ lạm phát phong cách sống của bạn tăng nhanh hơn tốc độ tăng trưởng lương, hệ thống tài chính cá nhân sẽ lập tức đổ vỡ dù bạn có thu nhập cao đến đâu.
Song song với việc siết chặt chi phí và quản trị nợ, tìm kiếm các cơ hội gia tăng thu nhập chủ động là yếu tố đẩy nhanh tốc độ tích lũy. Tiết kiệm có một giới hạn vật lý chạm đáy mà bạn không thể cắt giảm thêm, nhưng khả năng kiếm tiền lại không có trần giới hạn. Tận dụng chuyên môn để nhận thêm các dự án tự do, kinh doanh quy mô nhỏ ngoài giờ làm việc hoặc nâng cấp kỹ năng nghề nghiệp để đàm phán mức lương cao hơn là những lộ trình khả thi. Sự đánh đổi ở đây là năng lượng và thời gian cá nhân. Nếu bạn bào mòn sức khỏe để làm việc ngoài giờ quá mức, chi phí y tế phát sinh sau này có thể sẽ xóa sạch mọi khoản thu nhập tăng thêm mà bạn vất vả kiếm được.
Thiết lập màng lọc bảo vệ và phân bổ danh mục đầu tư dài hạn
Mục đích cuối cùng của việc quản lý chi tiêu và tích lũy không phải là để cất giữ tiền mặt trong két sắt, mà là để tạo ra nguồn vốn cho đầu tư sinh lời và xây dựng lớp giáp bảo vệ tài chính. Môi trường kinh tế hiện tại với tốc độ mất giá của đồng tiền đòi hỏi bạn phải chuyển hóa số tiền tiết kiệm được vào các lớp tài sản tạo ra lợi nhuận cao hơn lạm phát. Bất động sản, chứng khoán hoặc các quỹ mở là những kênh đầu tư phổ biến giúp dòng tiền của bạn liên tục sinh sôi. Đồng thời, một hệ thống tài chính bền vững không thể thiếu đi các quyền lợi bảo vệ, bao gồm quỹ dự phòng khẩn cấp bằng tiền mặt và các hợp đồng bảo hiểm nhân thọ, bảo hiểm sức khỏe.
Cơ chế quản trị tài sản toàn diện dựa trên nguyên lý cân bằng giữa thế công và thế thủ. Thế công là việc bạn phân bổ tiền vào tài sản rủi ro để tối đa hóa lợi suất thông qua cơ chế lãi kép. Thế thủ là việc đóng phí bảo hiểm hoặc trích lập quỹ dự phòng để tạo ra rào cản chống sốc tâm lý và tài chính trước các biến cố bất ngờ. Sự tương tác giữa hai yếu tố này đảm bảo tính thanh khoản và tính vẹn toàn cho danh mục. Nếu không có màng lọc bảo vệ, một cơn bạo bệnh có thể ép bạn phải bán tháo toàn bộ tài sản đầu tư ngay đúng thời điểm thị trường chạm đáy, gây ra tổn thất không thể phục hồi. Ngược lại, nếu bạn quá chú trọng vào bảo vệ mà không đầu tư, lạm phát sẽ bào mòn sức mua của dòng tiền theo thời gian.
Trong các bài phân tích về tài chính gia đình của Chăm con chuẩn, chúng tôi luôn nhấn mạnh rằng thứ tự ưu tiên dòng tiền quyết định sự sống còn của ngân sách. Bạn cần hoàn thiện lớp giáp phòng ngự sức khỏe trước khi dồn toàn lực vào các hạng mục đầu tư rủi ro cao. Khoản tiền đóng phí bảo hiểm có thể bị xem là chi phí chìm nếu không có sự kiện rủi ro xảy ra, nhưng đó là mức phí bắt buộc phải trả để mua lấy sự tĩnh tâm, giúp bạn kiên định nắm giữ tài sản đầu tư vượt qua những chu kỳ biến động khốc liệt của nền kinh tế.
Câu hỏi thường gặp
Phân bổ ngân sách theo quy tắc 50/30/20 có còn khả thi trong bối cảnh lạm phát hiện nay không? Quy tắc 50/30/20 là một khung tham chiếu chuẩn, nhưng tính khả thi phụ thuộc vào định mức thu nhập cơ sở của bạn. Trong môi trường chi phí sinh hoạt cao, nhiều người có thể phải điều chỉnh thành tỷ lệ 60/20/20, dành nhiều không gian hơn cho nhu cầu thiết yếu. Điều quan trọng nhất là bạn phải duy trì được kỷ luật giữ nguyên tỷ lệ tiết kiệm 20% bất chấp sự biến động của hai hạng mục còn lại.
Làm thế nào để duy trì thói quen theo dõi thu chi hàng ngày mà không bị áp lực tâm lý? Sự chán nản thường xuất hiện khi bạn cố gắng ghi chép chính xác đến từng đồng lẻ hoặc phân loại các khoản mục quá phức tạp. Hãy đơn giản hóa quá trình này bằng cách nhóm các giao dịch nhỏ thành một danh mục chung định kỳ, hoặc sử dụng tính năng đồng bộ tự động của các ứng dụng ngân hàng số. Đặt báo thức cố định 5 phút mỗi tối để rà soát dòng tiền thay vì cố gắng nhớ và ghi chép ngay sau mỗi lần mua sắm.
Có nên cắt bỏ hoàn toàn ngân sách cho giải trí và sở thích cá nhân để tích lũy nhanh hơn? Việc triệt tiêu hoàn toàn chi tiêu giải trí là một sai lầm phổ biến dẫn đến trạng thái căng thẳng tài chính cực độ và dễ gây ra hiệu ứng tiêu dùng trả đũa sau đó. Giải trí là yếu tố cần thiết để tái tạo năng lượng làm việc. Thay vì loại bỏ, bạn nên ấn định một hạn mức cứng trong ngân sách hàng tháng cho các sở thích này và tuyệt đối tuân thủ, đảm bảo niềm vui cá nhân không xâm phạm vào quỹ tiết kiệm lõi.
Khám phá
Quản POS: Giải pháp công nghệ giúp quản lý tài chính kinh doanh
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Các ký hiệu trên quần áo: Hướng dẫn đọc và bảo quản đúng cách
7 cách quản lý chi tiêu cá nhân đơn giản mà hiệu quả
Hướng dẫn dùng nền tảng OLM giúp con tự học tại nhà hiệu quả
Bình luận (0)
Blog
Khám phá nguyên lý quản lý chi tiêu cá nhân hiệu quả, giúp bạn và gia đình kiểm soát ngân sách, tối ưu dòng tiền và xây dựng quỹ dự phòng vững chắc.
Vũ Thị Mỹ
- Tài chính thông minh
Bài viết liên quan
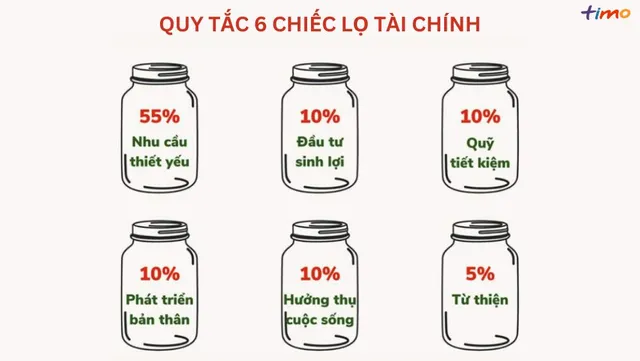
Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Hướng dẫn chi tiết cách thiết lập kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp gia đình kiểm soát tài chính, tiết kiệm và đầu tư bền vững năm 2026.
Gợi ý cách chi tiêu thông minh cho mức thu nhập hạn chế 2026
Hướng dẫn chi tiết cách quản lý tài chính, cắt giảm chi phí sinh hoạt và tối ưu hóa ngân sách gia đình dành cho người có thu nhập hạn chế trong năm 2026.
Hướng dẫn quản lý chi tiêu cá nhân giúp tích lũy tài chính
Khám phá nguyên lý quản lý chi tiêu cá nhân hiệu quả, giúp bạn và gia đình kiểm soát ngân sách, tối ưu dòng tiền và xây dựng quỹ dự phòng vững chắc.
Bí quyết chi tiêu tiết kiệm hiệu quả cho người thu nhập thấp
Khám phá các bí quyết chi tiêu tiết kiệm, quản lý dòng tiền và gia tăng thu nhập hiệu quả dành cho người có thu nhập thấp để đạt được sự ổn định tài chính.
Bí quyết săn mã giảm giá trực tuyến giúp mua sắm tiết kiệm 2026
Khám phá cơ chế phân bổ ưu đãi và chiến thuật săn sale thông minh trên các sàn thương mại điện tử năm 2026 giúp gia đình tối ưu chi phí sinh hoạt.
10 mẫu bảng theo dõi chi tiêu cá nhân miễn phí tốt nhất 2026
Khám phá 10 mẫu bảng theo dõi chi tiêu cá nhân tối ưu nhất 2026 giúp quản lý tài chính gia đình hiệu quả. Hướng dẫn chi tiết cách thiết lập và tự động hóa.
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Đánh giá chuyên sâu cơ chế hoạt động của các ứng dụng quản lý chi tiêu cá nhân và gia đình uy tín nhất năm 2026 giúp tối ưu dòng tiền nuôi con.
Bí quyết quản lý chi tiêu gia đình hiệu quả bằng quy tắc 50-30-20
Khám phá cách quản lý chi tiêu gia đình hiệu quả với quy tắc 50-30-20, từ lập kế hoạch, theo dõi ngân sách đến điều chỉnh chi tiêu bền vững.