Thẻ tín dụng quốc tế là gì? Đặc điểm và lợi ích khi sử dụng
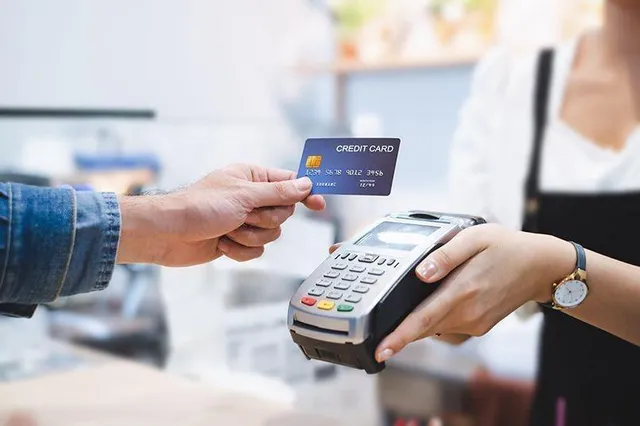
Thẻ tín dụng quốc tế là gì? Đặc điểm và lợi ích khi sử dụng
Khi bạn chuẩn bị đi du lịch nước ngoài và lo lắng về việc đổi tiền mặt, hoặc khi bạn mua sắm online từ các thương hiệu nước ngoài, thẻ tín dụng quốc tế là công cụ thanh toán tiện lợi nhất. Hiểu rõ về loại thẻ này không chỉ giúp bạn giao dịch an toàn mà còn tối ưu các ưu đãi đi kèm. Đội ngũ biên tập Chăm con chuẩn nhận thấy rằng tài chính thông minh là nền tảng cho sự ổn định gia đình, và bài viết này sẽ đi từ khái niệm cơ bản đến các lưu ý thực tế, giúp bạn sử dụng thẻ tín dụng quốc tế một cách thông minh.
Thẻ tín dụng quốc tế là gì? Phân biệt với thẻ nội địa
Thẻ tín dụng quốc tế là phương tiện thanh toán không dùng tiền mặt, cho phép chủ thẻ giao dịch và thanh toán trên phạm vi toàn cầu. Khác với thẻ nội địa chỉ hoạt động trong nước, thẻ quốc tế được phát hành bởi các tổ chức thanh toán lớn như Visa, MasterCard, JCB, American Express. Mỗi thẻ có một mã số định danh (card number) và mã CVV/CVC, được mã hóa để bảo vệ thông tin giao dịch.
Cơ chế hoạt động của thẻ tín dụng quốc tế dựa trên mạng lưới liên kết toàn cầu. Khi bạn dùng thẻ tại một điểm chấp nhận nước ngoài, tổ chức phát hành thẻ sẽ thực hiện chuyển đổi tiền tệ tự động qua các trung gian tài chính. Điểm chấp nhận gửi yêu cầu đến tổ chức phát hành, tổ chức kiểm tra giới hạn tín dụng của chủ thẻ, sau đó hoàn tất giao dịch. Thời gian ghi nợ thường là 1-2 ngày làm việc, và số tiền được chuyển đổi theo tỷ giá hiện hành. Đây là cơ chế giúp bạn không cần đổi tiền mặt trước khi đi, nhưng lại đối mặt với phí chuyển đổi tiền tệ nếu thẻ không miễn phí loại này.

Phân biệt giữa thẻ quốc tế và thẻ nội địa chủ yếu dựa trên phạm vi sử dụng. Thẻ nội địa chỉ có thể dùng tại Việt Nam qua các mạng lưới như Napas, và không được chấp nhận ở nước ngoài. Ngược lại, thẻ quốc tế có thể sử dụng ở bất kỳ quốc gia nào mà tổ chức phát hành có mặt. Ngoài ra, thẻ quốc tế thường có các ưu đãi như bảo hiểm du lịch, hỗ trợ khẩn cấp toàn cầu, và chương trình tích điểm đa quốc gia, trong khi thẻ nội địa tập trung vào các ưu đãi trong nước. Tuy nhiên, thẻ quốc tế thường có phí hàng năm cao hơn và yêu cầu về thu nhập cũng khắt khe hơn.
Lợi ích thực sự khi sử dụng thẻ tín dụng quốc tế
Lợi ích đầu tiên là sự tiện lợi trong giao dịch quốc tế. Thay vì mang theo tiền mặt khi đi nước ngoài, bạn chỉ cần mang một chiếc thẻ nhỏ. Tiền mặt dễ mất an toàn, bị đánh cắp, hoặc bị mất khi qua customs. Thẻ tín dụng được bảo vệ bởi các chính sách bảo hiểm và có thể được khóa hoặc hủy ngay nếu mất. Ngoài ra, nhiều thẻ có tính năng contactless, cho phép thanh toán chỉ bằng một lần chạm.

Hệ thống bảo mật tiên tiến là lợi ích thứ hai. Thẻ tín dụng quốc tế sử dụng công nghệ mã hóa chip và mã OTP để xác thực giao dịch. Mỗi lần mua hàng, hệ thống gửi một mã xác thực duy nhất qua điện thoại hoặc email, và chỉ khi nhập đúng mã thì giao dịch mới được phê duyệt. Cơ chế này giảm thiểu nguy cơ gian lận so với thẻ ghi nợ truyền thống chỉ cần mã PIN. Ngoài ra, nhiều ngân hàng cung cấp thông báo giao dịch tức thì qua ứng dụng di động, giúp bạn theo dõi chi tiêu real-time và phát hiện giao dịch bất thường.
Lợi ích thứ ba là các chương trình ưu đãi và tích điểm. Hầu hết các thẻ tín dụng quốc tế đều có chương trình hoàn tiền hoặc tích điểm cho từng loại chi tiêu cụ thể. Ví dụ, thẻ mua sắm có thể hoàn tiền cho giao dịch mua sắm, trong khi thẻ ăn uống có thể hoàn tiền tại các nhà hàng. Điểm tích lũy có thể đổi lấy voucher, vé máy bay, hoặc giảm giá tại các đối tác. Đây là lợi ích thiết thực giúp bạn tối ưu chi tiêu hàng ngày. Tuy nhiên, cần lưu ý rằng các chương trình ưu đãi thường có điều kiện và giới hạn, ví dụ chỉ áp dụng cho một số loại chi tiêu nhất định hoặc có mức chi tiêu tối thiểu mỗi tháng.
Các loại thẻ tín dụng quốc tế phổ biến tại Việt Nam
Thẻ tín dụng quốc tế được phân loại dựa trên nhiều tiêu chí khác nhau. Tiêu chí đầu tiên là tổ chức phát hành: Visa, MasterCard, JCB, American Express. Tại Việt Nam, Visa và MasterCard là hai mạng lưới phổ biến nhất, với số lượng điểm chấp nhận rộng rãi trên toàn quốc. JCB chủ yếu tập trung vào du khách Nhật Bản, trong khi American Express thường dành cho khách hàng có thu nhập cao.

Tiêu chí phân loại thứ hai là mức độ cao cấp của thẻ. Thẻ thường là loại cơ bản, phù hợp với người mới bắt đầu. Thẻ vàng có các ưu đãi cơ bản và giới hạn tín dụng trung bình. Thẻ platinum cao cấp hơn, với nhiều lợi ích như bảo hiểm du lịch, phòng chờ sân bay. Thẻ signature và infinite là các loại cao cấp nhất, dành cho khách hàng có thu nhập rất cao và lịch sử tín dụng tốt.
Tiêu chí thứ ba là mục đích sử dụng. Có các thẻ dành riêng cho mua sắm, ăn uống, du lịch, xăng xe, hoặc thanh toán hóa đơn điện nước. Mỗi loại thẻ sẽ có các chương trình hoàn tiền hoặc tích điểm phù hợp với nhóm chi tiêu đó. Ví dụ, thẻ du lịch thường có tích điểm đổi vé máy bay hoặc phòng khách sạn, trong khi thẻ mua sắm có hoàn tiền cao tại các trung tâm thương mại.
Điều kiện đăng ký và quy trình mở thẻ tín dụng quốc tế
Điều kiện đăng ký thẻ tín dụng quốc tế thường bao gồm các yêu cầu về độ tuổi, thu nhập, và lịch sử tín dụng. Độ tuổi tối thiểu là 18 tuổi, và một số thẻ cao cấp yêu cầu từ 21 tuổi trở lên. Thu nhập được xác định qua sao kê thu nhập, hợp đồng lao động, hoặc chứng minh tài sản. Mỗi ngân hàng sẽ có ngưỡng thu nhập khác nhau, ví dụ thẻ vàng có thể yêu cầu từ 6 triệu đồng/tháng, trong khi thẻ platinum có thể yêu cầu từ 15 triệu đồng/tháng.

Quy trình mở thẻ thường diễn ra qua hai hình thức chính. Hình thức thứ nhất là trực tiếp tại quầy ngân hàng, nơi nhân viên sẽ hướng dẫn điền đơn, kiểm tra hồ sơ, và cấp thẻ ngay sau khi phê duyệt. Hình thức thứ hai là trực tuyến qua ứng dụng mobile banking hoặc website ngân hàng, cho phép bạn điền thông tin và upload các giấy tờ cần thiết. Sau khi submit, ngân hàng sẽ gọi điện xác nhận và giao thẻ tận nhà trong vòng 3-5 ngày làm việc.

Một lưu ý quan trọng khi đăng ký là cần cung cấp thông tin chính xác và đầy đủ. Việc điền sai thông tin hoặc cung cấp giấy tờ giả có thể dẫn đến từ chối hồ sơ hoặc bị blacklist tại các tổ chức tín dụng. Nên kiểm tra lại tất cả các trường trước khi submit, và giữ một bản scan của các giấy tờ đã upload để đối chiếu nếu cần.
Lưu ý quan trọng khi sử dụng thẻ tín dụng quốc tế
Sử dụng thẻ tín dụng quốc tế một cách có trách nhiệm là chìa khóa để tận dụng tối đa lợi ích. Đầu tiên, cần kiểm tra kỹ giới hạn tín dụng trước khi mua hàng lớn. Mỗi thẻ có một giới hạn tối đa, và nếu vượt quá, giao dịch sẽ bị từ chối. Ngoài ra, cần thanh toán đầy đủ và đúng hạn hóa đơn mỗi tháng để tránh phí lãi suất cao. Lãi suất cho vay qua thẻ thường rất cao, có thể lên đến 20-30% mỗi năm nếu không thanh toán đủ số tiền.

Thứ hai, cần chú ý đến các phí mà ngân hàng thu. Phí hàng năm là mức phí cố định mà bạn phải trả mỗi năm để duy trì thẻ. Phí chuyển đổi tiền tệ thường là 1-3% giá trị giao dịch khi dùng thẻ nước ngoài. Phí rút tiền mặt là phí khi bạn dùng thẻ để rút tiền tại ATM, thường là 2-4% số tiền rút plus lãi suất từ ngày rút. Việc hiểu rõ các phí này giúp bạn tránh những bất ngờ không mong muốn.
Thứ ba, cần bảo vệ thông tin thẻ một cách cẩn trọng. Không được chia sẻ mã CVV, mã OTP, hoặc mật khẩu qua email hoặc điện thoại lừa đảo. Chỉ sử dụng thẻ tại các điểm chấp nhận chính thống, và kiểm tra hóa đơn định kỳ để phát hiện giao dịch gian lận. Nếu phát hiện giao dịch không xác định, cần gọi ngay số hotline của ngân hàng để khóa thẻ và điều tra. Quan điểm của Chăm con chuẩn là thẻ tín dụng là công cụ tài chính, không phải công cụ chi tiêu quá mức.
Câu hỏi thường gặp
Thẻ tín dụng quốc tế có thể dùng tại Việt Nam không? Có, thẻ tín dụng quốc tế hoàn toàn có thể sử dụng tại Việt Nam tại các điểm chấp nhận Visa hoặc MasterCard. Hầu hết các trung tâm thương mại, nhà hàng, khách sạn lớn đều chấp nhận thẻ quốc tế. Tuy nhiên, một số điểm bán hàng nhỏ lẻ có thể chỉ chấp nhận thẻ nội địa hoặc tiền mặt.
Thẻ tín dụng quốc tế và thẻ ghi nợ quốc tế khác biệt gì? Thẻ tín dụng cho phép bạn chi tiêu trước mà không cần tiền trong tài khoản, và phải trả lãi nếu không thanh toán đủ. Thẻ ghi nợ sẽ trừ tiền trực tiếp từ tài khoản ngân hàng khi bạn dùng thẻ, không có nợ, không có lãi suất. Thẻ tín dụng có thể giúp xây dựng lịch sử tín dụng, trong khi thẻ ghi nợ không ảnh hưởng đến điểm tín dụng.
Mất bao nhiêu thời gian để mở thẻ tín dụng quốc tế? Thời gian xử lý hồ sơ thường từ 3 đến 7 ngày làm việc, tùy vào ngân hàng và hình thức đăng ký. Nếu đăng ký trực tiếp tại quầy, có thể nhận thẻ ngay trong ngày nếu đủ điều kiện. Nếu đăng ký trực tuyến, thẻ sẽ được giao tận nhà trong vòng 3-5 ngày làm việc.
Có cần thế chấp để mở thẻ tín dụng quốc tế không? Phần lớn các thẻ tín dụng quốc tế không yêu cầu thế chấp, chỉ cần đáp ứng điều kiện về thu nhập và lịch sử tín dụng. Tuy nhiên, một số thẻ cao cấp có thể yêu cầu tiền gửi hoặc chứng minh tài sản để đảm bảo giới hạn tín dụng cao.
Nếu mất thẻ cần làm gì? Khi phát hiện mất thẻ, cần gọi ngay số hotline của ngân hàng để khóa thẻ và yêu cầu cấp lại. Việc này thường được thực hiện 24/7. Sau đó, cần kiểm tra hóa đơn để đảm bảo không có giao dịch gian lận trong thời gian mất thẻ.
Khám phá
Hướng dẫn sử dụng ứng dụng theo dõi chu kỳ kinh nguyệt tiện lợi
Quần lót nguyệt san là gì? Cách sử dụng và lưu ý khi dùng
Lợi ích của dược mỹ phẩm trong quy trình dưỡng da chuyên sâu
Bình luận (0)
Blog
Tìm hiểu về thẻ tín dụng quốc tế: khái niệm, phân biệt với thẻ nội địa, các loại thẻ phổ biến, điều kiện mở thẻ và lưu ý khi sử dụng để chi tiêu an toàn, hiệu quả trên toàn cầu.
Phan Văn Hợp
- Tài chính thông minh
Bài viết liên quan
Thẻ tín dụng quốc tế là gì? Đặc điểm và lợi ích khi sử dụng
Tìm hiểu về thẻ tín dụng quốc tế: khái niệm, phân biệt với thẻ nội địa, các loại thẻ phổ biến, điều kiện mở thẻ và lưu ý khi sử dụng để chi tiêu an toàn, hiệu quả trên toàn cầu.
3 cách gia hạn bảo hiểm y tế online nhanh và tiện lợi tại nhà
Hướng dẫn 3 cách gia hạn bảo hiểm y tế online tại nhà năm 2026 qua Cổng BHXH, Cổng Dịch vụ công Quốc gia và VNeID — nhanh, không cần xếp hàng.
Hộ kinh doanh cá thể là gì? Hướng dẫn thủ tục đăng ký 2026
Hướng dẫn chi tiết về hộ kinh doanh cá thể năm 2026, từ điều kiện, hồ sơ thủ tục đăng ký tại cơ quan thẩm quyền đến quy định nộp thuế điện tử mới nhất.
Bỏ túi 7 mẹo tiết kiệm tiền khi mua sắm online năm 2026
Khám phá các nguyên lý định giá động và chiến lược tối ưu ngân sách để các mẹ tiết kiệm tối đa khi mua sắm online đồ dùng gia đình và mẹ bé trong năm 2026.
Hướng dẫn cách tính thuế hộ kinh doanh nhỏ lẻ mới nhất 2026
Cập nhật quy định và hướng dẫn chi tiết cách tính thuế giá trị gia tăng, thuế thu nhập cá nhân dành cho hộ kinh doanh nhỏ lẻ mới nhất năm 2026.
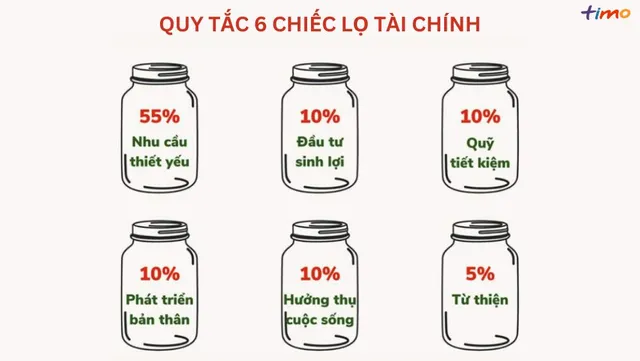
Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Hướng dẫn chi tiết cách thiết lập kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp gia đình kiểm soát tài chính, tiết kiệm và đầu tư bền vững năm 2026.
Gợi ý cách chi tiêu thông minh cho mức thu nhập hạn chế 2026
Hướng dẫn chi tiết cách quản lý tài chính, cắt giảm chi phí sinh hoạt và tối ưu hóa ngân sách gia đình dành cho người có thu nhập hạn chế trong năm 2026.
Hướng dẫn quản lý chi tiêu cá nhân giúp tích lũy tài chính
Khám phá nguyên lý quản lý chi tiêu cá nhân hiệu quả, giúp bạn và gia đình kiểm soát ngân sách, tối ưu dòng tiền và xây dựng quỹ dự phòng vững chắc.