Hướng dẫn cách tính thuế hộ kinh doanh nhỏ lẻ mới nhất 2026
Hướng dẫn cách tính thuế hộ kinh doanh nhỏ lẻ mới nhất 2026
Mở một cửa hàng kinh doanh nhỏ hoặc bán hàng trực tuyến đang là giải pháp phổ biến giúp nhiều gia đình gia tăng thu nhập hàng tháng. Tuy nhiên việc tính toán và thực hiện nghĩa vụ tài chính với cơ quan nhà nước thường gây ra không ít lúng túng cho những người mới bắt đầu khởi nghiệp. Việc nắm vững cách tính thuế hộ kinh doanh trong năm 2026 không chỉ giúp chủ cơ sở tránh được các rủi ro phạt vi phạm hành chính mà còn tối ưu hóa dòng tiền hoạt động một cách hiệu quả.
Tổng quan các loại thuế và ngưỡng chịu thuế hộ kinh doanh 2026
Một hộ kinh doanh cá thể tại Việt Nam hiện nay thường phải đối mặt với ba loại nghĩa vụ tài chính chính thức thức bao gồm lệ phí môn bài, thuế giá trị gia tăng và thuế thu nhập cá nhân. Lệ phí môn bài là khoản thu cố định nộp mỗi năm một lần dựa trên bậc doanh thu của cơ sở kinh doanh, dao động từ ba trăm nghìn đồng đến một triệu đồng. Thuế giá trị gia tăng và thuế thu nhập cá nhân được tính dựa trên doanh thu phát sinh thực tế trong quá trình bán hàng hóa hoặc cung cấp dịch vụ. Đội ngũ biên tập Chăm con chuẩn nhận thấy rất nhiều gia đình bối rối khi lần đầu đăng ký kinh doanh vì không phân biệt được bản chất của các loại thuế này dẫn đến việc nộp chậm hoặc khai sai số liệu. Ngoài ra tùy thuộc vào mặt hàng kinh doanh đặc thù, một số cửa hàng có thể phải nộp thêm thuế tiêu thụ đặc biệt hoặc thuế bảo vệ môi trường.
Ngưỡng chịu thuế là yếu tố quan trọng hàng đầu mà chủ cơ sở cần xác định trước khi bắt tay vào việc kê khai chi tiết. Theo quy định pháp luật hiện hành áp dụng cho năm 2026, các hộ kinh doanh cá thể có tổng doanh thu từ hoạt động sản xuất kinh doanh trong năm dương lịch từ một trăm triệu đồng trở xuống sẽ được miễn nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Khoản doanh thu này được cộng gộp từ tất cả các hoạt động kinh doanh mà chủ hộ đứng tên đăng ký. Trường hợp một cá nhân vừa mở tiệm tạp hóa vừa kinh doanh dịch vụ ăn uống, ngưỡng một trăm triệu đồng sẽ được tính trên tổng thu nhập của cả hai cơ sở cộng lại. Nếu hộ kinh doanh mới thành lập và hoạt động không đủ mười hai tháng trong năm dương lịch, mức doanh thu thực tế vẫn được làm căn cứ so sánh với ngưỡng một trăm triệu đồng để xác định nghĩa vụ thuế chứ không cần quy đổi ra doanh thu một năm.
Cơ chế quản lý ngưỡng chịu thuế vận hành dựa trên nguyên tắc tự kê khai hoặc cơ quan thuế ấn định doanh thu dựa trên quy mô thực tế của địa điểm kinh doanh. Hệ thống quản lý rủi ro của cơ quan chức năng sẽ đánh giá chéo lượng hàng hóa lưu thông, diện tích mặt bằng và quy mô nhân sự để đối chiếu với con số mà chủ hộ tự khai báo. Điều kiện để cơ chế này hoạt động chính xác đòi hỏi người nộp thuế phải duy trì việc ghi chép sổ sách kế toán nội bộ một cách minh bạch ngay từ những ngày đầu. Tuy nhiên cơ chế ấn định doanh thu này thường bộc lộ nhược điểm khi áp dụng cho các ngành hàng có biên lợi nhuận cực kỳ thấp hoặc hàng hóa luân chuyển chậm. Nếu chủ cơ sở không chủ động thu thập chứng từ hóa đơn đầu vào để giải trình, họ rất dễ bị cơ quan chức năng áp đặt mức doanh thu khoán cao hơn thực tế dẫn đến tình trạng nộp thuế oan.
Nguyên tắc xác định doanh thu tính thuế chuẩn xác
Doanh thu tính thuế của hộ kinh doanh không đơn thuần là tổng số tiền mặt hoặc tiền chuyển khoản mà khách hàng thanh toán cho sản phẩm. Khoản này được định nghĩa là toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng và tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế tương ứng. Quan trọng hơn cả, con số này bao gồm toàn bộ các khoản trợ giá, phụ thu, phụ trội hoặc các loại phí bổ sung mà hộ kinh doanh được hưởng bất kể cơ sở đã thu được tiền từ khách hàng hay chưa. Chẳng hạn khi một tiệm bỉm sữa xuất bán một đơn hàng lớn trả góp, toàn bộ giá trị đơn hàng đó vẫn phải được tính vào doanh thu tính thuế của tháng hiện tại dù tiền chưa về đủ tài khoản. Việc nhận diện đúng và đủ mọi thành phần cấu thành nên doanh thu giúp chủ cơ sở tránh được lỗi khai thiếu, từ đó ngăn chặn nguy cơ bị cơ quan thuế truy thu phạt nặng sau quá trình thanh tra.
Đối với hệ thống thuế năm 2026, cơ quan nhà nước phân loại cách xác định doanh thu dựa trên phương pháp kê khai hoặc phương pháp khoán tùy theo quy mô của hộ kinh doanh. Các hộ quy mô nhỏ bán hàng trực tiếp không có nhu cầu sử dụng hóa đơn điện tử thường xuyên sẽ được áp dụng phương pháp khoán, tức là một mức doanh thu cố định được ấn định hàng tháng. Ngược lại phương pháp kê khai bắt buộc áp dụng đối với những hộ kinh doanh có quy mô lớn theo tiêu chuẩn của luật kế toán hoặc các cơ sở có yêu cầu xuất hóa đơn điện tử cho đối tác. Lúc này doanh thu tính thuế chính là tổng cộng tất cả các giá trị thanh toán được ghi nhận trên những tờ hóa đơn điện tử đã xuất ra trong tháng hoặc quý. Việc chuyển đổi từ phương pháp khoán sang kê khai đang trở thành xu hướng tất yếu khi quá trình chuyển đổi số quốc gia ngày càng diễn ra mạnh mẽ.
Nguyên lý xác định doanh thu khoán hoạt động dựa trên cơ sở dữ liệu rủi ro ngành nghề kết hợp cùng quá trình khảo sát đối chiếu thực tế tại từng địa bàn kinh doanh. Cán bộ quản lý thuế cùng hội đồng tư vấn cấp xã phường sẽ tiến hành đo lường lượng khách hàng trung bình và so sánh quy mô của hộ kinh doanh với các cơ sở tương đương trong cùng khu vực để chốt lại một mức doanh thu hợp lý. Điều kiện để áp dụng tối ưu quy trình này là người nộp thuế phải phối hợp chặt chẽ, điền đầy đủ các thông tin vào tờ khai phát sinh đầu năm. Mặc dù phương pháp doanh thu khoán mang lại sự tiện lợi cực lớn vì loại bỏ được gánh nặng làm sổ sách kế toán phức tạp, hạn chế lớn nhất của nó là sự thiếu linh hoạt trong ngắn hạn. Nếu cửa hàng gặp sự cố phải đóng cửa vài tuần hoặc doanh số sụt giảm mạnh do biến động thị trường, chủ kinh doanh vẫn bắt buộc phải đóng mức thuế đã được ấn định cố định trừ khi họ nộp đơn xin tạm ngừng kinh doanh chính thức.
Cơ chế tính thuế giá trị gia tăng theo từng ngành nghề
Thuế giá trị gia tăng áp dụng cho hộ kinh doanh cá thể được tính toán trực tiếp bằng cách lấy doanh thu tính thuế nhân với tỷ lệ phần trăm thuế suất quy định. Khác với các công ty lớn có thể áp dụng phương pháp khấu trừ thuế đầu vào đầu ra phức tạp, hộ kinh doanh tiếp cận một biểu thuế suất cố định được Bộ Tài chính phân chia chi tiết theo từng nhóm ngành nghề kinh tế. Tỷ lệ phần trăm này được xây dựng dựa trên mức độ sinh lời trung bình và chuỗi giá trị tăng thêm mà từng lĩnh vực mang lại cho nền kinh tế tổng thể. Việc phân loại chuẩn xác ngành nghề mình đang hoạt động quyết định trực tiếp đến số tiền thuế cuối cùng mà gia đình bạn phải trích nộp lại cho ngân sách nhà nước mỗi kỳ.
Các nhóm ngành nghề chính yếu được quy định với bốn mức tỷ lệ thu thuế giá trị gia tăng hoàn toàn khác biệt nhau. Hoạt động phân phối và cung cấp hàng hóa thương mại thông thường như mở tiệm tạp hóa quần áo được áp dụng mức thuế suất thấp nhất là 1 phần trăm trên doanh thu. Trong khi đó, các dịch vụ và hoạt động xây dựng không bao thầu nguyên vật liệu phải chịu tỷ lệ thuế lên đến 5 phần trăm. Hoạt động sản xuất, vận tải hàng hóa hoặc dịch vụ có gắn liền với hàng hóa chịu tỷ lệ trung bình là 3 phần trăm. Trong bối cảnh nhiều hộ kinh doanh hoạt động đa ngành nghề cùng lúc, họ bắt buộc phải có hệ thống ghi chép bóc tách riêng biệt doanh thu cho từng mảng để nhân với tỷ lệ tương ứng. Nếu không thể bóc tách rõ ràng, cơ quan thuế sẽ tự động áp dụng mức tỷ lệ phần trăm cao nhất cho toàn bộ tổng doanh thu hỗn hợp của cơ sở.
Thuế giá trị gia tăng trực tiếp trên doanh thu vận hành theo cơ chế thuế khoán giản đơn nhằm tối ưu hóa chi phí quản lý hành chính cho cả người nộp thuế lẫn cơ quan nhà nước. Bản chất của cơ chế này là nhà nước thu lại một phần giá trị tăng thêm của sản phẩm ngay tại khâu bán lẻ cuối cùng tiếp cận với người tiêu dùng. Yếu tố quyết định tính hiệu quả của phương pháp là khả năng định danh chính xác mã ngành kinh tế cấp 4 trong hệ thống đăng ký kinh doanh quốc gia. Điểm hạn chế chí mạng của phương pháp tính trực tiếp này là các hộ kinh doanh không được phép khấu trừ tiền thuế giá trị gia tăng đầu vào khi mua sắm hàng hóa hoặc nâng cấp trang thiết bị nội thất cửa hàng. Điều này khiến cho mô hình này trở nên không phù hợp với những người kinh doanh có chi phí đầu tư máy móc ban đầu quá lớn, vì họ sẽ phải chịu gánh nặng chi phí đội lên rất cao so với việc thành lập công ty TNHH.
Phương pháp tính thuế thu nhập cá nhân chi tiết
Tương tự như cách tiếp cận của thuế giá trị gia tăng, thuế thu nhập cá nhân đối với hộ kinh doanh chủ yếu được xác định dựa trên tỷ lệ phần trăm cố định nhân với doanh thu phát sinh. Tỷ lệ đóng thuế này dao động liên tục từ 0.5 phần trăm đối với nhóm phân phối cung cấp hàng hóa cho đến 2 phần trăm đối với những ngành cung cấp dịch vụ độc lập không gắn liền với hàng hóa. Phương pháp khoán doanh thu này áp dụng phổ biến cho hầu hết các hộ kinh doanh cá thể quy mô nhỏ vì tính đơn giản tuyệt đối, người kinh doanh hoàn toàn không bị yêu cầu phải tập hợp hay chứng minh những loại hóa đơn chi phí đầu vào vô cùng phức tạp.
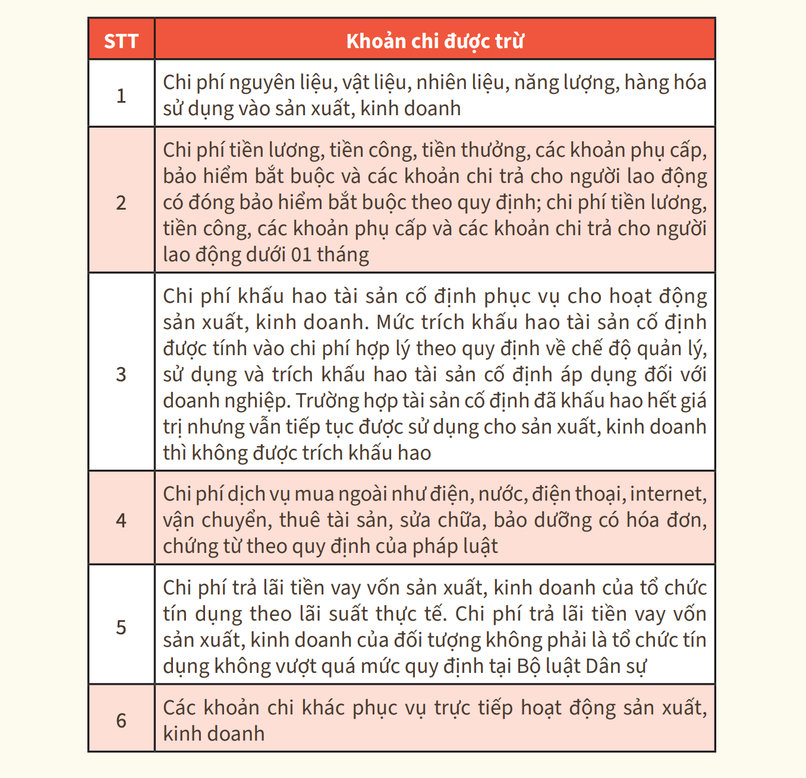
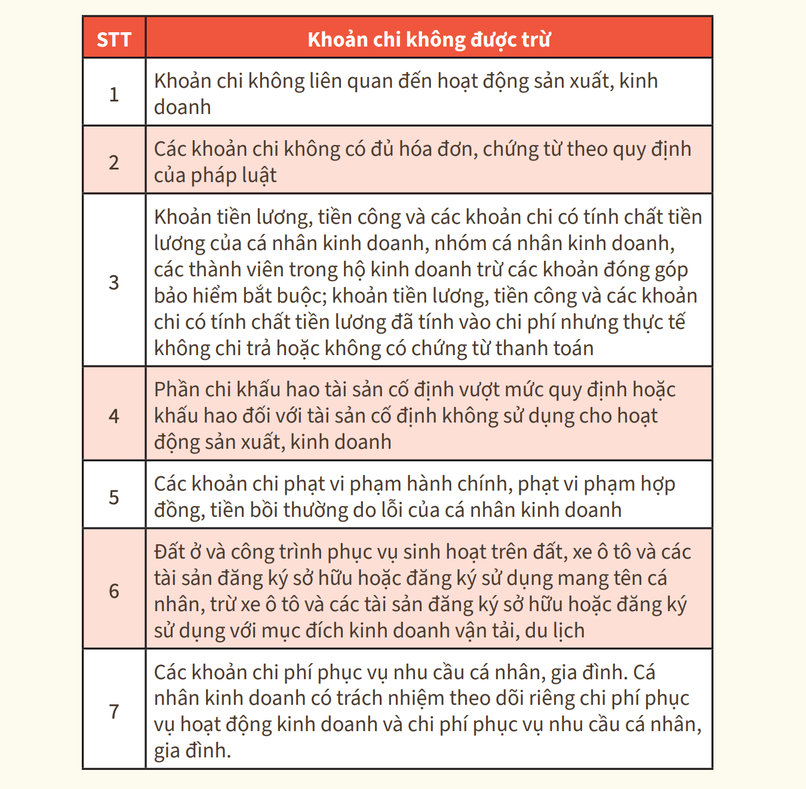
Dù phương pháp tính trực tiếp trên doanh thu chiếm đa số, một số trường hợp chủ cơ sở lớn vẫn cần nắm rõ khái niệm xác định thu nhập tính thuế bằng cách lấy tổng doanh thu trừ đi toàn bộ chi phí hợp lý hợp lệ. Trong các bài phân tích tài chính gia đình của Chăm con chuẩn, chúng tôi nhận thấy việc chủ động ghi nhận các khoản chi được trừ như chi phí trả lương nhân công, chi phí điện nước, tiền thuê mặt bằng kinh doanh giúp chủ hộ quản trị dòng tiền hiệu quả hơn rất nhiều. Việc hiểu rõ danh mục các khoản chi phí không được trừ theo quy định pháp luật như tiền nộp phạt vi phạm hành chính hoặc các khoản chi tiêu không có hóa đơn chứng từ hợp pháp sẽ giúp người kinh doanh tối ưu hóa quy trình nhập hàng hóa.
Nguyên lý cốt lõi của việc thu thuế thu nhập cá nhân từ hộ kinh doanh là quá trình điều tiết và phân phối lại thu nhập quốc dân dựa trên một tỷ suất lợi nhuận bình quân ngành đã được ấn định sẵn. Tỷ lệ phần trăm tính thuế thu nhập cá nhân khoán này được tính toán thấp hơn đáng kể so với biểu thuế lũy tiến từng phần khắc nghiệt áp dụng cho đối tượng làm công ăn lương nhằm mục đích khuyến khích khu vực kinh tế tư nhân quy mô nhỏ phát triển rực rỡ. Điều kiện để hệ thống này vận hành trơn tru là sự đồng bộ hóa dữ liệu giao dịch ngân hàng trực tuyến với cổng thông tin điện tử của tổng cục thuế. Tuy nhiên cơ chế tính thuế trực tiếp trên doanh thu lộ rõ điểm yếu lớn nhất là nó hoàn toàn bỏ qua yếu tố gia cảnh của người kinh doanh. Dù chủ tiệm tạp hóa đang phải nuôi ba người con nhỏ và gánh vác cha mẹ già, họ vẫn phải đóng mức thuế suất thu nhập cá nhân cố định tương đương với một thanh niên độc thân có cùng mức doanh thu.
Quy trình kê khai và nộp thuế định kỳ
Sau khi hoàn tất công đoạn xác định các con số phải nộp, chủ hộ kinh doanh bắt buộc phải thực hiện các thủ tục kê khai chứng từ và nộp tiền thuế đúng thời hạn quy định để tránh tình trạng phát sinh thêm tiền phạt chậm nộp. Đối với những cơ sở đang thực hiện nghĩa vụ theo phương pháp khoán định kỳ hàng tháng, thời hạn đóng tiền thuế chậm nhất luôn rơi vào ngày hai mươi của tháng diễn ra hoạt động sản xuất kinh doanh đó. Trong trường hợp cơ sở đăng ký nộp thuế kê khai theo chu kỳ từng quý, thời hạn cuối cùng để nộp hồ sơ và chuyển tiền hoàn tất sẽ là ngày cuối cùng của tháng đầu tiên ngay liền kề sau quý kinh doanh phát sinh nghĩa vụ. Việc ghi nhớ lịch nộp thuế này giúp hộ gia đình không bị treo mã số thuế hoặc chịu những chế tài phiền phức từ phía cơ quan nhà nước.
Hình thức kê khai thủ tục thuế đối với hộ kinh doanh nhỏ lẻ trong năm 2026 đã được số hóa toàn diện thông qua hệ thống cổng thông tin điện tử của cơ quan quản lý nhà nước hoặc qua ứng dụng eTax Mobile trên điện thoại thông minh. Người nộp thuế hiện nay chỉ việc đăng nhập tài khoản cá nhân, lựa chọn đúng loại tờ khai biểu mẫu tương ứng với ngành nghề và tiến hành nhập liệu các con số doanh thu đã chốt. Việc thanh toán khoản tiền thuế cũng có thể được thực hiện hoàn toàn trực tuyến qua dịch vụ ngân hàng điện tử chỉ bằng vài thao tác quét mã xác thực nhanh chóng. Hình thức nộp tiền hiện đại này loại bỏ triệt để rủi ro sai sót chứng từ khi đi nộp tiền mặt, đồng thời giúp chủ kinh doanh tiết kiệm hàng giờ đồng hồ chờ đợi tại các chi nhánh kho bạc nhà nước.
Quy trình quản lý và thu nộp thuế hiện đại này vận hành theo cơ chế tự khai tự nộp và tự chịu trách nhiệm trước pháp luật kết hợp cùng quy trình hậu kiểm chéo từ cơ quan nhà nước. Nguyên lý này chuyển giao hoàn toàn quyền tự quyết và trách nhiệm tính toán nghĩa vụ tài chính về phía người nộp thuế, trong khi đó hệ thống hành chính chỉ đóng vai trò giám sát vĩ mô dựa trên kho dữ liệu lớn từ bên thứ ba như hệ thống ngân hàng hoặc đơn vị giao hàng. Yếu tố sống còn đảm bảo quy trình tự khai nộp này an toàn tuyệt đối là hệ thống chữ ký số cá nhân kết hợp cùng lớp mật khẩu bảo mật OTP thời gian thực. Dù đã giảm tải được vô số giấy tờ thủ tục in ấn, hệ thống kỹ thuật số này tạo ra rào cản lớn đối với những chủ kinh doanh lớn tuổi hoặc những người ít tiếp xúc với thiết bị công nghệ hiện đại. Những hộ kinh doanh này thường không thể tự mình thực hiện thao tác khai báo trực tuyến, buộc họ phải tiêu tốn thêm một khoản chi phí đáng kể để thuê mướn nhân sự kế toán làm dịch vụ hàng tháng.
Câu hỏi thường gặp
Hộ kinh doanh cá thể có được tính giảm trừ gia cảnh khi tính thuế thu nhập cá nhân không? Đối với hộ kinh doanh áp dụng phương pháp khoán hoặc tính thuế tỷ lệ trực tiếp trên doanh thu, quy định hiện hành không cho phép áp dụng mức giảm trừ gia cảnh người phụ thuộc. Bạn chỉ phải nộp thuế theo một tỷ lệ phần trăm cực kỳ thấp trên doanh thu cố định mà không cần bận tâm đến việc chứng minh giấy tờ con cái hay cha mẹ già yếu như người làm công ăn lương.
Bán hàng trực tuyến trên các sàn thương mại điện tử bị tính thuế như thế nào trong năm 2026? Hộ kinh doanh bán hàng trên các nền tảng thương mại điện tử vẫn áp dụng mức thuế suất chung là 1 phần trăm thuế giá trị gia tăng và 0.5 phần trăm thuế thu nhập cá nhân đối với mảng phân phối hàng hóa. Tùy thuộc vào chính sách cụ thể, sàn thương mại điện tử có thể trực tiếp trích lập thu hộ tiền thuế của bạn trước khi đối soát doanh thu hoặc bạn phải tự mình kê khai dựa trên tổng lượng đơn hàng giao thành công.
Tôi mới mở tiệm buôn bán vào tháng 10 năm 2026 thì có phải nộp khoản lệ phí môn bài cho cả năm hay không? Nếu bạn mới đăng ký thành lập và được cấp giấy phép kinh doanh bắt đầu từ sau ngày mùng 1 tháng 7 năm 2026, bạn chỉ phải nộp 50 phần trăm mức lệ phí môn bài của cả năm tài chính đó. Bên cạnh đó, số ngày thực tế kinh doanh trong ba tháng cuối năm cũng sẽ được dùng để xác định lại doanh thu nhằm so sánh với ngưỡng một trăm triệu đồng xem cơ sở của bạn có thuộc diện miễn các loại thuế khác hay không.
Khám phá
Cách xác định và xây dựng tính cách thương hiệu 2026
Hướng dẫn chọn son môi lì và son dưỡng an toàn 2026
Hướng dẫn thủ tục mở tài khoản ngân hàng cho con nhỏ 2026
Bình luận (0)
Blog
Cập nhật quy định và hướng dẫn chi tiết cách tính thuế giá trị gia tăng, thuế thu nhập cá nhân dành cho hộ kinh doanh nhỏ lẻ mới nhất năm 2026.
Đinh Văn Toàn
- Tài chính thông minh
Bài viết liên quan
Hướng dẫn cách tính thuế hộ kinh doanh nhỏ lẻ mới nhất 2026
Cập nhật quy định và hướng dẫn chi tiết cách tính thuế giá trị gia tăng, thuế thu nhập cá nhân dành cho hộ kinh doanh nhỏ lẻ mới nhất năm 2026.
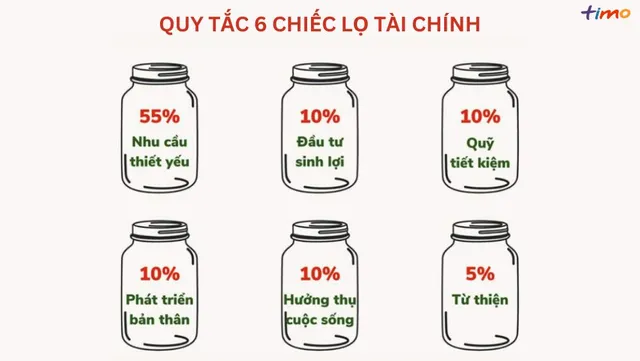
Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Hướng dẫn chi tiết cách thiết lập kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp gia đình kiểm soát tài chính, tiết kiệm và đầu tư bền vững năm 2026.
Gợi ý cách chi tiêu thông minh cho mức thu nhập hạn chế 2026
Hướng dẫn chi tiết cách quản lý tài chính, cắt giảm chi phí sinh hoạt và tối ưu hóa ngân sách gia đình dành cho người có thu nhập hạn chế trong năm 2026.
Hướng dẫn quản lý chi tiêu cá nhân giúp tích lũy tài chính
Khám phá nguyên lý quản lý chi tiêu cá nhân hiệu quả, giúp bạn và gia đình kiểm soát ngân sách, tối ưu dòng tiền và xây dựng quỹ dự phòng vững chắc.
Bí quyết chi tiêu tiết kiệm hiệu quả cho người thu nhập thấp
Khám phá các bí quyết chi tiêu tiết kiệm, quản lý dòng tiền và gia tăng thu nhập hiệu quả dành cho người có thu nhập thấp để đạt được sự ổn định tài chính.
Bí quyết săn mã giảm giá trực tuyến giúp mua sắm tiết kiệm 2026
Khám phá cơ chế phân bổ ưu đãi và chiến thuật săn sale thông minh trên các sàn thương mại điện tử năm 2026 giúp gia đình tối ưu chi phí sinh hoạt.
10 mẫu bảng theo dõi chi tiêu cá nhân miễn phí tốt nhất 2026
Khám phá 10 mẫu bảng theo dõi chi tiêu cá nhân tối ưu nhất 2026 giúp quản lý tài chính gia đình hiệu quả. Hướng dẫn chi tiết cách thiết lập và tự động hóa.
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Đánh giá chuyên sâu cơ chế hoạt động của các ứng dụng quản lý chi tiêu cá nhân và gia đình uy tín nhất năm 2026 giúp tối ưu dòng tiền nuôi con.