7 cấp độ tự do tài chính và tư duy tiền bạc bạn cần biết
7 cấp độ tự do tài chính và tư duy tiền bạc bạn cần biết
Một kỹ sư công nghệ tại Thành phố Hồ Chí Minh nhận mức thu nhập tám mươi triệu đồng mỗi tháng nhưng vẫn cạn kiệt tài khoản vào tuần cuối cùng của kỳ lương, trong khi một gia đình trẻ tại Đà Nẵng với tổng thu nhập ba mươi lăm triệu đồng lại duy trì được quỹ dự phòng và danh mục đầu tư đều đặn. Nghịch lý này làm dấy lên câu hỏi cốt lõi rằng liệu việc gia tăng thu nhập có thực sự mang lại sự tự do như kỳ vọng hay chỉ đơn thuần phóng đại quy mô của sự căng thẳng. Tự do tài chính không phải con số cố định nằm trong tài khoản ngân hàng, mà là thước đo năng lực kiểm soát thời gian cùng mức độ tự chủ trước những biến cố bất ngờ của đời sống.
Bản chất của tự do tài chính và cái bẫy lạm phát lối sống
Thu nhập tăng vọt thường mang lại ảo tưởng về sự giàu có nhưng hiếm khi tự động chuyển hóa thành an toàn tài chính bền vững.
Khi mức lương nâng lên, các cá nhân thường nâng cấp tiêu chuẩn sinh hoạt một cách vô thức, từ việc đổi sang một căn hộ đắt tiền hơn, mua sắm phương tiện cao cấp cho đến các kỳ nghỉ dưỡng xa xỉ vượt định mức. Hiện tượng này khiến tỷ lệ tiết kiệm thực tế dậm chân tại chỗ dù dòng tiền vào tăng gấp đôi. Độc lập tài chính bản chất là khoảng cách thời gian mà bạn có thể duy trì lối sống mong muốn khi ngừng làm việc hoàn toàn, chứ không đo lường bằng việc bạn đang tiêu xài bao nhiêu tiền mỗi ngày. Nếu một người chi tiêu một trăm triệu đồng mỗi tháng và chỉ có hai trăm triệu đồng tích lũy, người đó thực chất chỉ cách bờ vực khủng hoảng tài chính vỏn vẹn hai tháng.
Về mặt nguyên lý vận hành dòng tiền, mối quan hệ giữa tỷ lệ tiết kiệm ròng và thời gian chạm mốc tự do tài chính được quyết định bởi phương trình tích lũy tài sản sinh lời so với chi phí sinh hoạt thường niên. Khi một cá nhân chi tiêu toàn bộ phần thu nhập tăng thêm, biến số chi phí cơ sở bị đội lên vĩnh viễn, đòi hỏi quy mô danh mục tài sản mục tiêu phải lớn hơn gấp nhiều lần theo quy tắc nhân hai mươi lăm lần chi tiêu năm. Cơ chế lạm phát lối sống triệt tiêu hoàn toàn sức mạnh của lãi suất kép trong giai đoạn đầu đời, bởi vốn gốc không được tích lũy đủ dày để tạo ra lợi nhuận tái đầu tư. Tuy nhiên, việc ép mức chi tiêu xuống quá sâu dưới ngưỡng sinh hoạt tối thiểu cũng tạo ra trade-off tâm lý nặng nề, dẫn đến hành vi tiêu xài trả thù sau các giai đoạn thắt lưng buộc bụng cực đoan. Lộ trình tối ưu đòi hỏi việc cố định chi phí sinh hoạt cốt lõi và chuyển toàn bộ phần thu nhập thặng dư mới phát sinh vào các kênh tích sản sinh lời.
Quan điểm Chăm con chuẩn dựa trên kinh nghiệm theo dõi hành trình tài chính của các gia đình trẻ cho thấy, những gia đình đạt được trạng thái an tâm dài hạn luôn phân định rạch ròi giữa mong muốn nhất thời và nhu cầu nền tảng của gia đình. Tư duy tiền bạc đúng đắn không dạy chúng ta sống khổ hạnh, mà hướng sự chú ý vào việc mua lại quyền tự quyết thời gian và sự bình an nội tại. Hiểu rõ từng nấc thang tự do tài chính giúp bạn định vị chính xác vị trí hiện tại của bản thân trên bản đồ tài sản, tránh việc so sánh khập khiễng với người khác hoặc đưa ra các quyết định đầu tư liều lĩnh vượt quá khả năng chịu đựng rủi ro.
Giai đoạn nền móng với sự rõ ràng, tự lập và khoảng thở tài chính
Nền tảng đầu tiên của tự do tài chính khởi nguồn từ việc nắm bắt tường tận bức tranh tài sản cá nhân và khả năng tự chi trả cuộc sống.
Cấp độ một mang tên sự rõ ràng, đòi hỏi bạn phải kiểm kê chính xác tổng tài sản ròng, danh sách các khoản nợ phải trả, lãi suất đi kèm và dòng tiền thu chi thực tế mỗi tháng. Rất nhiều người né tránh việc nhìn vào con số cụ thể vì nỗi sợ đối diện với thực tế tiêu cực, khiến các lỗ rò rỉ tài chính âm thầm bào mòn nguồn lực qua năm tháng. Bước sang cấp độ hai là sự tự lập, khi bạn kiếm đủ tiền để trang trải trọn vẹn chi phí sinh hoạt mà không cần đến sự trợ cấp từ gia đình hay các khoản vay nợ tín dụng tiêu dùng. Đây là ranh giới phân định một người trưởng thành về mặt tài chính, chấm dứt tình trạng dòng tiền ròng bị âm vào cuối chu kỳ thu nhập.
Cơ chế tạo lập khoảng thở tài chính ở cấp độ ba vận hành thông qua việc tách rời dòng tiền chi tiêu khẩn cấp ra khỏi tài khoản thanh toán thông thường nhằm loại bỏ phản xạ tiêu xài theo quán tính. Biến số mang tính sống còn tại bước này là tốc độ dập tắt các khoản nợ lãi suất cao, đặc biệt là nợ thẻ tín dụng với lãi suất thả nổi thường dao động từ hai mươi đến hơn ba mươi phần trăm mỗi năm. Bất kỳ nỗ lực đầu tư nào khi đang gánh nợ thẻ tín dụng đều là phi lý về mặt toán học, bởi không kênh đầu tư hợp pháp bền vững nào có thể đảm bảo mức sinh lời ổn định vượt qua mức lãi suất phạt của nợ xấu. Trade-off ở giai đoạn này là bạn phải tạm gác lại các cơ hội đầu tư mạo hiểm và chấp nhận mức sinh lời thấp của tài khoản tiết kiệm linh hoạt để ưu tiên hoàn toàn cho tính thanh khoản. Khoảng thở tài chính hình thành khi bạn tích lũy đủ quỹ dự phòng từ một đến ba tháng sinh hoạt phí, giúp giải tỏa áp lực tâm lý ăn bữa nay lo bữa mai.
Khi đạt đến cấp độ ba, bạn bắt đầu cảm nhận rõ rệt sự biến chuyển trong trạng thái tinh thần và năng suất làm việc thường nhật. Người có quỹ dự phòng ngắn hạn không còn bị tê liệt bởi nỗi lo hỏng xe, ốm đau vặt hay các hóa đơn điện nước phát sinh ngoài dự kiến. Đội ngũ biên tập Chăm con chuẩn nhận thấy sự chuyển dịch tâm lý từ lo âu sinh tồn sang chủ động kiểm soát chính là chất xúc tác mạnh mẽ nhất giúp các bậc phụ huynh đưa ra những quyết định sáng suốt hơn cho tương lai con cái. Khoảng thở tài chính này tạo tiền đề vững chắc để tiến vào giai đoạn tích lũy tài sản có cấu trúc ở các cấp độ tiếp theo.
Củng cố sự an toàn qua tích lũy ổn định và linh hoạt lựa chọn
Vượt qua ngưỡng sinh tồn cơ bản, hành trình tự do tài chính bước vào giai đoạn gia cố thành lũy bảo vệ và mở rộng không gian tự do cá nhân.
Cấp độ bốn là sự ổn định, được xác lập khi cá nhân sở hữu quỹ dự phòng khẩn cấp tối thiểu tương đương sáu tháng chi phí sinh hoạt thiết yếu và sạch bóng các khoản nợ tiêu dùng độc hại. Số tiền này phải được bảo toàn trong các công cụ có tính thanh khoản cao và rủi ro vốn gốc bằng không, đóng vai trò như tấm đệm giảm chấn trước các biến cố lớn như mất việc làm hoặc suy thoái kinh tế. Sự ổn định tài chính mang lại cho bạn sự điềm tĩnh phi thường trong các cuộc đàm phán công việc, bởi bạn không còn bị ép phải chấp nhận bất kỳ điều kiện độc hại nào chỉ để duy trì miếng cơm manh áo tức thì.
Về mặt nguyên lý vận hành, cấp độ năm mở ra sự linh hoạt khi tài sản tích lũy đạt mốc tài trợ được từ một đến hai năm chi phí sinh hoạt mà không cần phụ thuộc vào nguồn thu nhập chủ động. Động lực cốt lõi ở cấp độ này nằm ở việc tối ưu hóa tỷ lệ chuyển đổi từ thu nhập chủ động sang tài sản vốn, tạo ra dòng tiền từ cổ tức, lợi tức trái phiếu hoặc tiền thuê bất động sản. Yếu tố quyết định sự chuyển dịch thành công là kỷ luật phân bổ tài sản, tránh tập trung toàn bộ nguồn lực vào một loại hình duy nhất chịu rủi ro chu kỳ kinh tế. Điểm đánh đổi rõ nét nằm ở việc bạn phải hy sinh sự thỏa mãn tiêu dùng ngắn hạn để mua lấy quyền tạm dừng công việc trong mười hai tháng, chuyển đổi sự nghiệp hoặc theo đuổi các dự án khởi nghiệp mang tính đột phá. Sự linh hoạt này chính là dạng thức sơ khai nhưng chân thực nhất của khái niệm tự do thời gian.
Trong các bài phân tích của Chăm con chuẩn, cấp độ linh hoạt được xem là bước ngoặt quyết định chất lượng cuộc sống gia đình trong kỷ nguyên biến động công việc ngày nay. Khi có trong tay sự linh hoạt tài chính kéo dài một đến hai năm, bạn hoàn toàn làm chủ quyền lựa chọn môi trường làm việc phù hợp với nhịp sinh hoạt và sự gắn kết cùng con cái. Bạn không còn bị mắc kẹt trong những guồng quay tăng ca kiệt sức chỉ vì áp lực chi trả hóa đơn hàng tháng. Đây là giai đoạn tích lũy nội lực quan trọng nhất trước khi dòng tiền thụ động có thể thay thế hoàn toàn sức lao động chân tay.
Đỉnh cao độc lập tài chính và tự do của cải dồi dào
Hai cấp độ cuối cùng đại diện cho cột mốc mà phần lớn những người theo đuổi phong trào tự chủ tài chính đều hướng tới trong dài hạn.
Cấp độ sáu là độc lập tài chính thực thụ, thời điểm mà toàn bộ chi phí sinh hoạt tiêu chuẩn của bạn được chi trả trọn vẹn bởi lợi nhuận sinh ra từ danh mục tài sản đầu tư tích lũy. Ở nấc thang này, làm việc chuyển từ một nghĩa vụ mưu sinh bắt buộc thành một sự lựa chọn thuần túy theo sở thích và giá trị cá nhân. Bạn có thể tiếp tục cống hiến, nghỉ ngơi dài hạn hoặc cống hiến cho các hoạt động xã hội mà không bao giờ phải lo lắng về việc duy trì mức sống hiện tại của gia đình.
Cơ chế nền tảng giúp duy trì cấp độ sáu mà không làm bào mòn tài sản gốc dựa trên quy tắc tỷ lệ rút vốn an toàn kết hợp với tỷ suất lợi nhuận thực dương sau khi đã trừ đi lạm phát. Trong điều kiện kinh tế thị trường chuẩn mực, việc duy trì danh mục đầu tư đa dạng hóa vào các chỉ số cổ phiếu vốn hóa lớn, trái phiếu chất lượng cao và bất động sản tạo dòng tiền cho phép danh mục tăng trưởng bù đắp trượt giá tiền tệ. Biến số rủi ro lớn nhất đe dọa sự bền vững ở cấp độ này là rủi ro thứ tự sinh lời trong những năm đầu nghỉ hưu, khi thị trường sụt giảm sâu trùng thời điểm rút vốn sinh hoạt. Trade-off của cấp độ này nằm ở việc bạn phải giữ vững kỷ luật chi tiêu theo ngân sách đã định hình từ trước, không thể tùy tiện tăng vọt mức tiêu dùng xa xỉ nếu danh mục chưa bước sang cấp độ bảy. Cấp độ bảy là của cải dồi dào, khi quy mô tài sản vượt xa mọi nhu cầu cá nhân, dòng tiền sinh ra nhiều hơn tốc độ bạn có thể chi tiêu, biến tiền bạc thành công cụ kiến tạo di sản và phụng sự cộng đồng.
Tự do tài chính đích thực tại hai cấp độ cao nhất không nằm ở việc sở hữu bao nhiêu siêu xe hay dinh thự, mà nằm ở quyền năng thức dậy mỗi buổi sáng và tự quyết định toàn bộ lịch trình trong ngày của chính mình. Khi tiền bạc không còn là rào cản, bạn có thể dành trọn vẹn tâm trí và năng lượng để bồi đắp tri thức cho thế hệ kế tiếp và kiến tạo các giá trị nhân văn bền bỉ. Đó là đích đến cuối cùng của tư duy tiền bạc lành mạnh, nơi của cải đóng vai trò phương tiện phục vụ cuộc sống chứ không phải sợi dây xích trói buộc tâm trí con người.
Câu hỏi thường gặp
Người có mức lương trung bình có thể đạt được tự do tài chính không?
Hoàn toàn có thể nếu bạn duy trì tỷ lệ tiết kiệm ổn định và đầu tư đều đặn vào các kênh tài sản sinh lời qua thời gian dài. Yếu tố cốt lõi không nằm ở độ lớn của mức lương ban đầu mà nằm ở tỷ lệ phần trăm thu nhập bạn giữ lại được và năng lực kiểm soát chi phí sinh hoạt. Nhờ sức mạnh của lãi suất kép, việc bắt đầu sớm với số vốn nhỏ nhưng kỷ luật sẽ mang lại kết quả vượt trội hơn so với người thu nhập cao nhưng chi tiêu hoang phí.
Cần tích lũy bao nhiêu tiền để được coi là độc lập tài chính ở cấp độ sáu?
Công thức phổ biến là tích lũy khối tài sản có giá trị gấp hai mươi lăm lần tổng chi phí sinh hoạt thiết yếu của bạn trong một năm. Ví dụ nếu một gia đình cần ba trăm triệu đồng mỗi năm để duy trì cuộc sống thoải mái, danh mục đầu tư mục tiêu cần đạt mức bảy tỷ rưỡi triệu đồng. Khi đó, việc rút ra khoảng bốn phần trăm mỗi năm từ lợi nhuận danh mục sẽ đủ để trang trải cuộc sống mà vẫn bảo toàn được giá trị thực của tài sản gốc trước lạm phát.
Sự khác biệt cốt lõi giữa cấp độ ổn định và cấp độ linh hoạt là gì?
Cấp độ ổn định tập trung vào việc phòng thủ với quỹ dự phòng sáu tháng nhằm triệt tiêu rủi ro nợ nần và mất khả năng thanh toán tức thời. Ngược lại, cấp độ linh hoạt chuyển sang trạng thái chủ động, cho phép bạn sở hữu nguồn lực tài chính đủ để duy trì cuộc sống từ một đến hai năm mà không cần làm việc. Sự linh hoạt mang lại quyền lựa chọn nghỉ việc, chuyển hướng nghề nghiệp hoặc học tập kỹ năng mới mà không phải chịu áp lực tài chính đè nặng.
Có nên đầu tư mạo hiểm để rút ngắn thời gian đạt các cấp độ tài chính không?
Đầu tư mạo hiểm khi chưa hoàn thành quỹ dự phòng cấp độ bốn là sai lầm phổ biến dẫn đến mất trắng vốn gốc và rơi vào vòng xoáy nợ nần. Bạn chỉ nên phân bổ một phần vốn nhỏ vào các tài sản rủi ro cao khi đã xây dựng xong nền móng bảo vệ vững chắc cho bản thân và gia đình. Việc đốt cháy giai đoạn bằng đòn bẩy tài chính quá mức thường khiến hành trình tự do bị kéo lùi nhiều năm so với việc tích lũy bền bỉ và có phương pháp.
Khám phá
Marketing là đầu tư: Tư duy tài chính cho CEO
Tử ban não mô cầu là gì? Cách phân biệt với ban sốt xuất huyết
Cách nạp tiền điện thoại online nhanh, tiện và nhiều ưu đãi
Tại sao đã tiêm vắc-xin não mô cầu ACWY vẫn cần tiêm thêm nhóm B?
Bình luận (0)
Blog
Khám phá 7 cấp độ tự do tài chính cùng cơ chế vận hành dòng tiền thực tế giúp bạn từng bước làm chủ tài sản và an tâm tận hưởng cuộc sống.
Đặng Văn Định
- Tài chính thông minh
Bài viết liên quan
7 cấp độ tự do tài chính và tư duy tiền bạc bạn cần biết
Khám phá 7 cấp độ tự do tài chính cùng cơ chế vận hành dòng tiền thực tế giúp bạn từng bước làm chủ tài sản và an tâm tận hưởng cuộc sống.
Outlet là gì? Cách hiểu đúng về hàng outlet trong thời trang
Outlet là gì và hàng outlet có thực sự đáng mua không? Hiểu đúng bản chất, nguồn gốc và cách mua thông minh để không sai kỳ vọng.
Thẻ tín dụng quốc tế là gì? Đặc điểm và lợi ích khi sử dụng
Tìm hiểu về thẻ tín dụng quốc tế: khái niệm, phân biệt với thẻ nội địa, các loại thẻ phổ biến, điều kiện mở thẻ và lưu ý khi sử dụng để chi tiêu an toàn, hiệu quả trên toàn cầu.
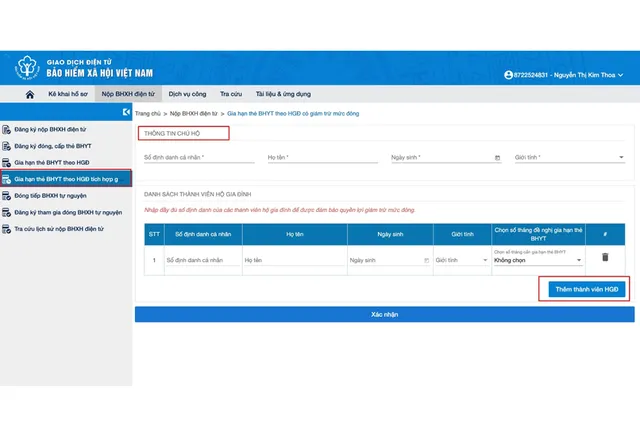
3 cách gia hạn bảo hiểm y tế online nhanh và tiện lợi tại nhà
Hướng dẫn 3 cách gia hạn bảo hiểm y tế online tại nhà năm 2026 qua Cổng BHXH, Cổng Dịch vụ công Quốc gia và VNeID — nhanh, không cần xếp hàng.
Hộ kinh doanh cá thể là gì? Hướng dẫn thủ tục đăng ký 2026
Hướng dẫn chi tiết về hộ kinh doanh cá thể năm 2026, từ điều kiện, hồ sơ thủ tục đăng ký tại cơ quan thẩm quyền đến quy định nộp thuế điện tử mới nhất.
Bỏ túi 7 mẹo tiết kiệm tiền khi mua sắm online năm 2026
Khám phá các nguyên lý định giá động và chiến lược tối ưu ngân sách để các mẹ tiết kiệm tối đa khi mua sắm online đồ dùng gia đình và mẹ bé trong năm 2026.
Hướng dẫn cách tính thuế hộ kinh doanh nhỏ lẻ mới nhất 2026
Cập nhật quy định và hướng dẫn chi tiết cách tính thuế giá trị gia tăng, thuế thu nhập cá nhân dành cho hộ kinh doanh nhỏ lẻ mới nhất năm 2026.
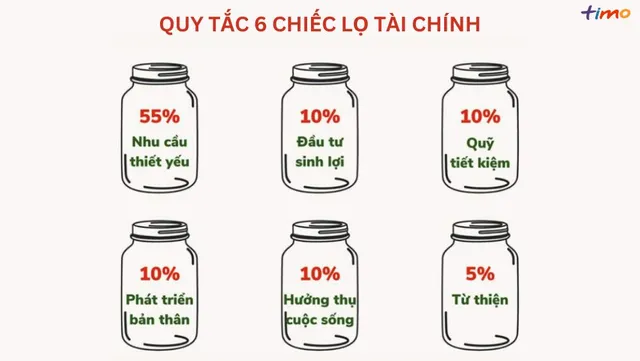
Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Hướng dẫn chi tiết cách thiết lập kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp gia đình kiểm soát tài chính, tiết kiệm và đầu tư bền vững năm 2026.